

- Bảo Hiểm Hàng Hóa - Tàu Thủy
- Mua bảo hiểm hàng hóa xuất nhập khẩu | Báo giá & tư vấn
- Mua bảo hiểm thân tàu thủy nội địa | Quyền lợi, phí bảo hiểm và bồi thường
- Bảo hiểm hàng hóa vận chuyển nội địa | Quyền lợi & báo giá
- Mua bảo hiểm hàng hóa xuất nhập khẩu PJICO | 10 lợi thế nổi bật
- Bảo hiểm hàng hóa đông lạnh xuất nhập khẩu | Quyền lợi & báo giá
- Bảo hiểm hàng hóa đường hàng không | Quyền lợi, phí & bồi thường
- bảo hiểm ô tô - xe máy
- Bảo hiểm kỹ thuật
- Mua bảo hiểm công trình xây dựng | Quyền lợi, phí và bồi thường
- Bảo hiểm máy thiết bị chủ thầu: Phí, quyền lợi & bồi thường
- Mua bảo hiểm lắp đặt (EAR) | Quyền lợi, phí và bồi thường
- Mua bảo hiểm nồi hơi: Phí, phạm vi & quyền lợi mới nhất
- Bảo hiểm công trình xây dựng dân dụng đã hoàn thành
- Bảo hiểm hàng hóa trong kho lạnh
- Bảo Hiểm Cháy Nổ Tài Sản
- Bảo hiểm cháy nổ bắt buộc
- Bảo Hiểm Mọi Rủi Ro Tài Sản
- Mua bảo hiểm nhà tư nhân: Giá, quyền lợi & kinh nghiệm 2026
- Mua bảo hiểm thiết bị điện tử | Quyền lợi, phí và bồi thường
- Bảo hiểm hỏa hoạn và các rủi ro đặc biệt
- Bảo hiểm gián đoạn kinh doanh sau đơn mọi rủi ro
- Mua bảo hiểm cháy nổ bắt buộc cho nhà trọ | Báo giá mới nhất
- Bảo hiểm phòng cháy chữa cháy gara ô tô
- Bảo hiểm phòng cháy chữa cháy bắt buộc 2026
- Bảo Hiểm Trách Nhiệm
- Bảo Hiểm Con Người
- Bảo hiểm tai nạn con người 24h
- Mua bảo hiểm người sử dụng điện: Giá, quyền lợi & bồi thường
- Mua bảo hiểm du lịch quốc tế: Giá, quyền lợi & kinh nghiệm 2026
- Mua bảo hiểm tai nạn hành khách: Giá, quyền lợi & bồi thường
- Mua bảo hiểm học sinh sinh viên: Quyền lợi, phí & bồi thường
- Mua bảo hiểm tai nạn thuyền viên: Phí & quyền lợi 2026
- Mua bảo hiểm du lịch trong nước: Phí & quyền lợi 2026
- Bảo hiểm người vay tín chấp: Phí, quyền lợi & bồi thường
- Mua bảo hiểm tai nạn lao động | Báo giá nhanh
Bảo hiểm hỏa hoạn nhà xưởng may mặc mới nhất 2026 | Báo giá nhanh
Bảo hiểm hỏa hoạn nhà xưởng may mặc – Giải pháp bảo vệ tài sản và duy trì sản xuất bền vững năm 2026
Bảo hiểm hỏa hoạn nhà xưởng may mặc là gì?
Bảo hiểm hỏa hoạn nhà xưởng may mặc là giải pháp bảo hiểm tài sản giúp doanh nghiệp giảm thiểu thiệt hại tài chính khi nhà xưởng, máy móc, thiết bị và hàng hóa bị ảnh hưởng bởi cháy, nổ hoặc các rủi ro được bảo hiểm theo hợp đồng.
Ngành may mặc là một trong những ngành xuất khẩu chủ lực của Việt Nam, sử dụng lượng lớn nguyên liệu dễ cháy như vải, sợi, chỉ, bông, mút xốp, bao bì carton và hóa chất phục vụ nhuộm, hoàn tất sản phẩm. Chỉ cần một sự cố nhỏ về điện hoặc nguồn nhiệt cũng có thể gây ra đám cháy lan nhanh, làm thiệt hại nghiêm trọng đến tài sản và hoạt động sản xuất.
Đó là lý do ngày càng nhiều doanh nghiệp lựa chọn bảo hiểm hỏa hoạn nhà xưởng may mặc như một công cụ quản trị rủi ro và bảo vệ nguồn vốn đầu tư.
Vì sao nhà xưởng may mặc có nguy cơ cháy cao?
So với nhiều ngành sản xuất khác, nhà máy may mặc có mật độ vật liệu dễ cháy rất lớn.
Một số nguyên nhân phổ biến gồm:
-
Chập điện hệ thống chiếu sáng.
-
Quá tải tủ điện.
-
Động cơ máy may quá nhiệt.
-
Hàn cắt trong quá trình sửa chữa.
-
Tàn thuốc lá.
-
Tia lửa từ máy móc.
-
Cháy từ kho nguyên liệu.
-
Cháy lan từ công trình lân cận.
Ngoài ra, nhiều doanh nghiệp lưu trữ lượng lớn hàng hóa xuất khẩu trong cùng một khu vực, khiến mức độ thiệt hại khi xảy ra cháy có thể tăng lên đáng kể.
Những thiệt hại khi xảy ra cháy nhà xưởng may mặc
Một vụ cháy có thể gây tổn thất trên nhiều phương diện:
Thiệt hại công trình
-
Nhà xưởng.
-
Mái.
-
Khung thép.
-
Văn phòng.
-
Kho hàng.
-
Nhà ăn.
Thiệt hại máy móc
-
Máy may công nghiệp.
-
Máy cắt vải.
-
Máy thêu.
-
Máy ép.
-
Máy đóng gói.
-
Máy nén khí.
-
Máy phát điện.
Thiệt hại hàng hóa
Bao gồm:
-
Vải.
-
Chỉ.
-
Phụ liệu.
-
Thành phẩm.
-
Hàng xuất khẩu.
-
Bao bì.
-
Carton.
Gián đoạn sản xuất
Sau vụ cháy, doanh nghiệp có thể phải:
-
Tạm ngừng sản xuất.
-
Chậm giao hàng.
-
Vi phạm hợp đồng.
-
Mất khách hàng.
-
Phát sinh chi phí thuê địa điểm sản xuất tạm thời.
Đây là những tổn thất gián tiếp nhưng có thể ảnh hưởng lớn đến dòng tiền và uy tín doanh nghiệp.
Đối tượng nên tham gia bảo hiểm
Bảo hiểm hỏa hoạn nhà xưởng may mặc phù hợp với:
-
Nhà máy may xuất khẩu.
-
Xưởng gia công may mặc.
-
Nhà máy dệt.
-
Nhà máy nhuộm.
-
Xưởng thêu.
-
Kho vải.
-
Kho nguyên phụ liệu.
-
Kho thành phẩm.
-
Trung tâm logistics ngành dệt may.
Tài sản có thể được bảo hiểm
Công trình xây dựng
-
Nhà xưởng.
-
Nhà kho.
-
Văn phòng.
-
Nhà bảo vệ.
-
Tường rào.
-
Cổng.
-
Mái che.
-
Hệ thống điện.
Máy móc thiết bị
-
Máy may.
-
Máy cắt.
-
Máy trải vải.
-
Máy thêu.
-
Máy ép.
-
Máy dò kim.
-
Máy đóng gói.
-
Xe nâng.
Hàng hóa
-
Vải.
-
Sợi.
-
Chỉ may.
-
Phụ liệu.
-
Khóa kéo.
-
Cúc áo.
-
Thành phẩm.
-
Hàng đang sản xuất.
-
Hàng chờ xuất khẩu.
Thiết bị văn phòng
-
Máy tính.
-
Máy in.
-
Camera.
-
Máy chủ.
-
Điều hòa.
-
Thiết bị mạng.
Phạm vi bảo hiểm
Tùy theo chương trình bảo hiểm, doanh nghiệp có thể được bảo vệ trước các rủi ro như:
Cháy
Đây là quyền lợi cốt lõi của hợp đồng bảo hiểm hỏa hoạn.
Nổ
Bao gồm các sự cố nổ thuộc phạm vi hợp đồng.
Sét đánh
Có thể gây hư hỏng hệ thống điện và phát sinh cháy.
Giông, bão
Nếu tham gia điều khoản mở rộng, doanh nghiệp có thể được bảo vệ trước thiệt hại do giông, bão gây ra.
Ngập lụt
Đặc biệt cần thiết với nhà xưởng nằm tại khu vực trũng thấp hoặc thường xuyên chịu ảnh hưởng của mưa lớn.
Va chạm phương tiện
Xe container hoặc xe tải có thể gây hư hỏng cổng, tường hoặc kết cấu nhà xưởng.
Quyền lợi nổi bật của bảo hiểm hỏa hoạn nhà xưởng may mặc
Khi tham gia chương trình bảo hiểm phù hợp, doanh nghiệp có thể được xem xét:
-
Bồi thường thiệt hại đối với nhà xưởng.
-
Bồi thường máy móc, thiết bị.
-
Bồi thường hàng hóa thuộc phạm vi bảo hiểm.
-
Chi phí chữa cháy hợp lý.
-
Chi phí dọn dẹp hiện trường (nếu có điều khoản).
-
Chi phí hạn chế tổn thất.
-
Các quyền lợi mở rộng khác theo hợp đồng.
Những yếu tố ảnh hưởng đến phí bảo hiểm
Phí bảo hiểm hỏa hoạn nhà xưởng may mặc phụ thuộc vào nhiều yếu tố như:
-
Giá trị tài sản.
-
Diện tích nhà xưởng.
-
Loại hình sản xuất.
-
Chủng loại hàng hóa.
-
Hệ thống báo cháy.
-
Hệ thống chữa cháy tự động.
-
Kết cấu công trình.
-
Khoảng cách giữa các nhà xưởng.
-
Lịch sử tổn thất.
-
Mức khấu trừ.
-
Phạm vi bảo hiểm.
Do mỗi doanh nghiệp có đặc điểm khác nhau nên mức phí sẽ được tính toán trên cơ sở đánh giá rủi ro thực tế.
Lợi ích khi tham gia bảo hiểm sớm
Việc mua bảo hiểm hỏa hoạn nhà xưởng may mặc ngay từ khi nhà máy đi vào hoạt động mang lại nhiều lợi ích:
-
Bảo vệ nguồn vốn đầu tư.
-
Duy trì hoạt động sản xuất.
-
Hỗ trợ doanh nghiệp phục hồi nhanh sau tổn thất.
-
Nâng cao năng lực quản trị rủi ro.
-
Tăng uy tín với đối tác, khách hàng và tổ chức tín dụng.
-
Giảm áp lực tài chính khi xảy ra sự cố.
Kết luận
Trong bối cảnh ngành may mặc ngày càng mở rộng quy mô sản xuất và giá trị tài sản ngày càng lớn, bảo hiểm hỏa hoạn nhà xưởng may mặc trở thành giải pháp quan trọng giúp doanh nghiệp bảo vệ nhà xưởng, máy móc và hàng hóa trước những rủi ro khó lường.
Kết hợp giữa một chương trình bảo hiểm phù hợp và hệ thống phòng cháy chữa cháy đạt tiêu chuẩn sẽ giúp doanh nghiệp chủ động quản trị rủi ro, duy trì hoạt động sản xuất liên tục và phát triển bền vững trong dài hạn.
Hashtag:
#BaoHiemHoaHoanNhaXuongMayMac #BaoHiemChayNo #BaoHiemNhaXuong #BaoHiemTaiSan #BaoHiemDoanhNghiep #BaoHiemMayMac #PJICO #TheGioiBaoHiem
Xem thêm: bồi thường bảo hiểm cháy nổ nhà xưởng sản xuất thế nào ?
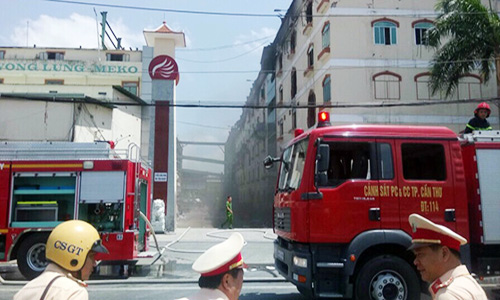
Xem thêm: Các rủi ro của bảo hiểm hỏa hoạn là gì ?
Xem thêm: Giá bảo hiểm cháy nổ ở sài gòn
Xem thêm: Giá bảo hiểm cháy nổ nhà xưởng
Bảo hiểm hỏa hoạn nhà xưởng may mặc – Đánh giá rủi ro, quyền lợi bảo hiểm và kinh nghiệm lựa chọn chương trình phù hợp (Phần 2)
Đặc điểm rủi ro của nhà xưởng may mặc
Trong lĩnh vực bảo hiểm tài sản công nghiệp, bảo hiểm hỏa hoạn nhà xưởng may mặc luôn được xem là một trong những sản phẩm quan trọng do đặc thù của ngành dệt may có nguy cơ cháy cao. Nguyên nhân không chỉ đến từ đặc tính của nguyên liệu mà còn từ quy trình sản xuất liên tục, hệ thống điện công suất lớn và mật độ lưu trữ hàng hóa cao.
Một nhà xưởng may mặc hiện đại thường bao gồm nhiều khu vực như:
-
Khu tiếp nhận nguyên liệu.
-
Khu cắt vải.
-
Khu may.
-
Khu thêu.
-
Khu in.
-
Khu hoàn thiện sản phẩm.
-
Kho nguyên phụ liệu.
-
Kho thành phẩm.
-
Văn phòng điều hành.
Mỗi khu vực đều có mức độ rủi ro khác nhau, đòi hỏi doanh nghiệp phải xây dựng chương trình bảo hiểm phù hợp với thực tế hoạt động.
Những nguyên nhân phổ biến gây cháy nhà xưởng may mặc
1. Chập điện
Đây là nguyên nhân thường gặp nhất trong các vụ cháy nhà xưởng.
Các yếu tố làm tăng nguy cơ gồm:
-
Dây dẫn điện xuống cấp.
-
Quá tải hệ thống điện.
-
Tủ điện không được bảo trì.
-
Thiết bị điện cũ.
-
Đấu nối không đúng kỹ thuật.
-
Không kiểm tra định kỳ.
Trong môi trường có nhiều vải, sợi và bụi vải, chỉ một tia lửa điện nhỏ cũng có thể làm phát sinh đám cháy.
2. Máy móc hoạt động liên tục
Nhà máy may thường vận hành nhiều giờ mỗi ngày.
Các thiết bị như:
-
Máy may công nghiệp.
-
Máy cắt tự động.
-
Máy ép nhiệt.
-
Máy thêu.
-
Máy là hơi.
đều có thể phát sinh nhiệt nếu không được bảo trì đúng quy trình.
3. Kho nguyên liệu dễ cháy
Kho chứa:
-
Vải.
-
Chỉ.
-
Bông.
-
Mút xốp.
-
Bao bì carton.
-
Màng PE.
là khu vực có tải trọng cháy lớn. Nếu công tác sắp xếp không khoa học hoặc khoảng cách giữa các lô hàng quá nhỏ, ngọn lửa sẽ lan rất nhanh.
4. Hoạt động hàn cắt
Trong quá trình sửa chữa nhà xưởng hoặc lắp đặt thiết bị, tia lửa hàn có thể bắn vào vật liệu dễ cháy nếu không thực hiện các biện pháp che chắn và giám sát an toàn.
5. Cháy lan từ công trình lân cận
Đối với các khu công nghiệp có mật độ xây dựng cao, một vụ cháy tại nhà xưởng bên cạnh cũng có thể gây thiệt hại cho doanh nghiệp nếu khoảng cách an toàn không được đảm bảo.
Đánh giá rủi ro trước khi cấp bảo hiểm
Trước khi phát hành hợp đồng bảo hiểm hỏa hoạn nhà xưởng may mặc, doanh nghiệp bảo hiểm thường khảo sát thực tế để đánh giá các yếu tố sau:
Kết cấu công trình
-
Nhà bê tông cốt thép.
-
Nhà thép tiền chế.
-
Vật liệu mái.
-
Khả năng chịu lửa của kết cấu.
Hệ thống điện
-
Tuổi thọ thiết bị.
-
Công suất sử dụng.
-
Bảo trì định kỳ.
-
Tủ điện và dây dẫn.
Hệ thống phòng cháy chữa cháy
-
Báo cháy tự động.
-
Đầu báo khói.
-
Đầu báo nhiệt.
-
Hệ thống chữa cháy Sprinkler.
-
Máy bơm chữa cháy.
-
Bể nước chữa cháy.
-
Họng nước vách tường.
-
Bình chữa cháy xách tay.
Công tác quản lý
-
Nội quy PCCC.
-
Đào tạo nhân viên.
-
Diễn tập định kỳ.
-
Nhật ký kiểm tra thiết bị.
Những yếu tố này có ảnh hưởng trực tiếp đến điều kiện nhận bảo hiểm và mức phí.
Tài sản nên tham gia bảo hiểm
Để bảo vệ toàn diện, doanh nghiệp nên đưa đầy đủ các nhóm tài sản vào hợp đồng.
Nhà xưởng và công trình
Bao gồm:
-
Nhà xưởng sản xuất.
-
Kho nguyên liệu.
-
Kho thành phẩm.
-
Văn phòng.
-
Nhà ăn.
-
Nhà bảo vệ.
-
Tường rào.
-
Cổng.
-
Sân bãi.
Máy móc thiết bị
-
Máy may công nghiệp.
-
Máy cắt CNC.
-
Máy trải vải.
-
Máy thêu vi tính.
-
Máy ép nhiệt.
-
Máy dò kim.
-
Máy đóng gói.
-
Xe nâng.
-
Máy nén khí.
-
Máy phát điện.
Hàng hóa
-
Vải.
-
Sợi.
-
Chỉ.
-
Cúc áo.
-
Khóa kéo.
-
Tem nhãn.
-
Bao bì.
-
Bán thành phẩm.
-
Thành phẩm.
-
Hàng chờ xuất khẩu.
Thiết bị văn phòng
-
Máy tính.
-
Máy in.
-
Máy photocopy.
-
Máy chủ.
-
Camera.
-
Thiết bị mạng.
Các quyền lợi bảo hiểm quan trọng
Thiệt hại do cháy
Đây là quyền lợi cơ bản của hợp đồng, áp dụng đối với các tài sản được bảo hiểm khi bị thiệt hại bởi cháy thuộc phạm vi bảo hiểm.
Thiệt hại do nổ
Có thể bao gồm các sự cố nổ của thiết bị áp lực, bình chứa hoặc các trường hợp khác theo điều khoản hợp đồng.
Thiệt hại do sét
Sét đánh trực tiếp hoặc gián tiếp có thể gây hư hỏng hệ thống điện, máy móc hoặc phát sinh cháy.
Giông, bão và mưa lớn
Khi tham gia điều khoản mở rộng, doanh nghiệp có thể được bảo vệ trước các thiệt hại do thiên tai gây ra như tốc mái, hư hỏng kết cấu hoặc ảnh hưởng đến hàng hóa.
Ngập lụt
Đây là quyền lợi đáng cân nhắc đối với các nhà máy ở khu vực có nguy cơ ngập úng.
Chi phí dọn dẹp hiện trường
Sau vụ cháy, doanh nghiệp thường phát sinh chi phí:
-
Thu gom phế liệu.
-
Thuê phương tiện vận chuyển.
-
Xử lý chất thải.
-
Vệ sinh công nghiệp.
Nếu có điều khoản mở rộng, các chi phí hợp lý này có thể được xem xét thanh toán.
Chi phí hạn chế tổn thất
Bao gồm các khoản chi hợp lý nhằm giảm thiểu thiệt hại phát sinh thêm như:
-
Di chuyển hàng hóa.
-
Che chắn tài sản.
-
Gia cố công trình.
-
Thuê máy bơm hút nước.
Những yếu tố ảnh hưởng đến phí bảo hiểm
Mức phí của bảo hiểm hỏa hoạn nhà xưởng may mặc không cố định mà phụ thuộc vào nhiều tiêu chí.
Giá trị tài sản
Tổng giá trị nhà xưởng, máy móc và hàng hóa càng lớn thì số tiền bảo hiểm càng cao.
Loại hình sản xuất
Nhà máy chỉ thực hiện công đoạn may sẽ có mức độ rủi ro khác với nhà máy có thêm công đoạn nhuộm, in hoặc xử lý hóa chất.
Hệ thống phòng cháy chữa cháy
Doanh nghiệp được trang bị đầy đủ:
-
Báo cháy tự động.
-
Sprinkler.
-
Máy bơm chữa cháy.
-
Bể nước chữa cháy.
-
Họng nước.
-
Bình chữa cháy.
thường được đánh giá có mức độ rủi ro thấp hơn.
Khoảng cách an toàn
Khoảng cách giữa các nhà xưởng và giữa các khu vực lưu trữ hàng hóa giúp hạn chế nguy cơ cháy lan.
Lịch sử tổn thất
Doanh nghiệp có lịch sử ít xảy ra sự cố, quản lý an toàn tốt thường được đánh giá tích cực hơn trong quá trình thẩm định.
Giải pháp giảm thiểu nguy cơ cháy
Để hạn chế rủi ro và nâng cao hiệu quả quản trị, doanh nghiệp nên:
-
Kiểm tra hệ thống điện định kỳ.
-
Bảo trì máy móc theo khuyến cáo của nhà sản xuất.
-
Lắp đặt hệ thống báo cháy tự động.
-
Trang bị hệ thống chữa cháy Sprinkler.
-
Phân khu lưu trữ nguyên liệu và thành phẩm.
-
Không xếp hàng sát trần hoặc che khuất đầu phun Sprinkler.
-
Kiểm soát chặt chẽ hoạt động hàn cắt.
-
Cấm hút thuốc trong khu vực sản xuất và kho hàng.
-
Tổ chức diễn tập PCCC định kỳ.
-
Đào tạo nhân viên về kỹ năng xử lý sự cố.
Vai trò của bảo hiểm trong quản trị rủi ro
Bảo hiểm không thể ngăn ngừa cháy xảy ra, nhưng là công cụ giúp doanh nghiệp giảm thiểu hậu quả tài chính khi rủi ro phát sinh.
Một chương trình bảo hiểm hỏa hoạn nhà xưởng may mặc được thiết kế phù hợp sẽ giúp:
-
Bảo vệ tài sản có giá trị lớn.
-
Hỗ trợ khôi phục hoạt động sản xuất.
-
Duy trì dòng tiền.
-
Giảm áp lực tài chính sau tổn thất.
-
Tăng uy tín với ngân hàng và đối tác.
Đối với các doanh nghiệp xuất khẩu, việc có chương trình bảo hiểm đầy đủ còn thể hiện năng lực quản trị rủi ro chuyên nghiệp, góp phần nâng cao vị thế trong chuỗi cung ứng toàn cầu.
Kết luận phần 2
Trong ngành may mặc, nơi tập trung nhiều nguyên liệu dễ cháy và dây chuyền sản xuất có giá trị lớn, bảo hiểm hỏa hoạn nhà xưởng may mặc là một phần quan trọng của chiến lược quản trị rủi ro. Doanh nghiệp cần kết hợp giữa đầu tư hệ thống phòng cháy chữa cháy, thực hiện bảo trì định kỳ và lựa chọn chương trình bảo hiểm phù hợp với giá trị tài sản cũng như đặc thù hoạt động.
Việc đánh giá đúng rủi ro, kê khai đầy đủ tài sản và lựa chọn các điều khoản mở rộng cần thiết sẽ giúp doanh nghiệp bảo vệ tốt hơn trước những tổn thất có thể xảy ra, đồng thời tạo nền tảng vững chắc cho sự phát triển bền vững.
(Phần 3 sẽ trình bày quy trình bồi thường, hồ sơ yêu cầu bồi thường, các lưu ý quan trọng, câu hỏi thường gặp (FAQ) chuẩn SEO và kinh nghiệm lựa chọn chương trình bảo hiểm tối ưu cho nhà xưởng may mặc.)
Bảo hiểm hỏa hoạn nhà xưởng may mặc – Quy trình bồi thường, kinh nghiệm lựa chọn và câu hỏi thường gặp (Phần 3)
Quy trình tham gia bảo hiểm hỏa hoạn nhà xưởng may mặc
Để chương trình bảo hiểm hỏa hoạn nhà xưởng may mặc phát huy hiệu quả cao nhất, doanh nghiệp nên thực hiện đầy đủ các bước từ khảo sát rủi ro, kê khai tài sản đến lựa chọn phạm vi bảo hiểm phù hợp. Một hợp đồng được xây dựng chính xác ngay từ đầu sẽ giúp hạn chế tranh chấp và rút ngắn thời gian giải quyết bồi thường khi xảy ra sự cố.
Bước 1. Khảo sát hiện trạng nhà xưởng
Trước khi cấp đơn bảo hiểm, doanh nghiệp bảo hiểm thường khảo sát thực tế nhằm đánh giá mức độ rủi ro.
Các nội dung khảo sát thường bao gồm:
-
Diện tích nhà xưởng.
-
Kết cấu công trình.
-
Loại hình sản xuất.
-
Số lượng lao động.
-
Chủng loại nguyên liệu.
-
Giá trị máy móc.
-
Giá trị hàng hóa.
-
Khoảng cách giữa các nhà xưởng.
-
Hệ thống điện.
-
Hệ thống báo cháy.
-
Hệ thống chữa cháy tự động.
-
Bể nước chữa cháy.
-
Máy bơm chữa cháy.
-
Đường giao thông cho xe chữa cháy.
Ngoài ra, doanh nghiệp bảo hiểm cũng xem xét quy trình quản lý an toàn, lịch sử tổn thất và việc tuân thủ các quy định về phòng cháy chữa cháy.
Bước 2. Kê khai giá trị tài sản
Đây là bước có ý nghĩa quyết định đến quyền lợi bảo hiểm.
Doanh nghiệp cần kê khai đầy đủ giá trị của:
Công trình xây dựng
-
Nhà xưởng.
-
Kho nguyên liệu.
-
Kho thành phẩm.
-
Văn phòng.
-
Nhà bảo vệ.
-
Nhà ăn.
-
Tường rào.
-
Cổng.
Máy móc thiết bị
-
Máy may công nghiệp.
-
Máy cắt tự động.
-
Máy trải vải.
-
Máy thêu.
-
Máy ép.
-
Máy dò kim.
-
Xe nâng.
-
Máy nén khí.
-
Máy phát điện.
Hàng hóa
-
Vải.
-
Chỉ.
-
Sợi.
-
Phụ liệu.
-
Bán thành phẩm.
-
Thành phẩm.
-
Hàng xuất khẩu.
-
Bao bì.
Kê khai đúng và đầy đủ giúp hạn chế tình trạng bảo hiểm dưới giá trị, từ đó bảo vệ tốt hơn quyền lợi của doanh nghiệp khi phát sinh tổn thất.
Bước 3. Lựa chọn phạm vi bảo hiểm
Ngoài quyền lợi cơ bản đối với cháy và nổ, doanh nghiệp nên cân nhắc các điều khoản mở rộng như:
-
Giông, bão.
-
Lốc xoáy.
-
Sét đánh.
-
Ngập lụt.
-
Va chạm phương tiện.
-
Chi phí chữa cháy.
-
Chi phí dọn dẹp hiện trường.
-
Chi phí hạn chế tổn thất.
-
Bảo hiểm gián đoạn kinh doanh.
Việc lựa chọn phạm vi bảo hiểm phù hợp sẽ giúp giảm đáng kể áp lực tài chính sau các sự cố lớn.
Quy trình yêu cầu bồi thường
Khi xảy ra hỏa hoạn, doanh nghiệp cần bình tĩnh xử lý theo đúng trình tự.
Thông báo tổn thất
Ngay sau khi sự cố được kiểm soát, cần thông báo cho doanh nghiệp bảo hiểm với các thông tin:
-
Số hợp đồng bảo hiểm.
-
Thời gian xảy ra cháy.
-
Địa điểm xảy ra tổn thất.
-
Mô tả sơ bộ thiệt hại.
-
Người liên hệ.
Thông báo kịp thời sẽ giúp doanh nghiệp bảo hiểm nhanh chóng cử giám định viên đến hiện trường.
Thực hiện các biện pháp hạn chế tổn thất
Doanh nghiệp nên:
-
Di chuyển hàng hóa chưa bị ảnh hưởng.
-
Che chắn máy móc.
-
Bơm thoát nước sau chữa cháy nếu cần.
-
Gia cố khu vực có nguy cơ sập.
-
Bảo vệ tài sản còn nguyên vẹn.
Những chi phí hợp lý nhằm hạn chế tổn thất có thể được xem xét theo điều khoản của hợp đồng.
Chuẩn bị hồ sơ bồi thường
Thông thường, hồ sơ bao gồm:
-
Giấy chứng nhận bảo hiểm.
-
Hợp đồng bảo hiểm.
-
Văn bản yêu cầu bồi thường.
-
Danh mục tài sản bị thiệt hại.
-
Hóa đơn, chứng từ chứng minh giá trị tài sản.
-
Hình ảnh, video hiện trường.
-
Báo giá sửa chữa hoặc thay thế.
-
Biên bản của cơ quan chức năng (nếu có).
-
Các tài liệu khác theo yêu cầu của doanh nghiệp bảo hiểm.
Giám định tổn thất
Giám định viên sẽ đánh giá:
-
Nguyên nhân cháy.
-
Phạm vi thiệt hại.
-
Giá trị tài sản bị ảnh hưởng.
-
Khả năng sửa chữa.
-
Chi phí thay thế.
Việc phối hợp đầy đủ trong quá trình giám định sẽ giúp rút ngắn thời gian xử lý hồ sơ.
Những sai lầm thường gặp khi tham gia bảo hiểm
Kê khai giá trị tài sản thấp
Một số doanh nghiệp khai báo thấp hơn giá trị thực tế nhằm giảm phí bảo hiểm. Điều này có thể ảnh hưởng đến mức bồi thường khi xảy ra tổn thất theo các điều khoản của hợp đồng.
Không cập nhật tài sản mới
Trong quá trình hoạt động, doanh nghiệp thường đầu tư thêm:
-
Máy móc.
-
Nhà kho.
-
Dây chuyền sản xuất.
-
Thiết bị phụ trợ.
Nếu không thông báo để điều chỉnh hợp đồng, các tài sản mới có thể chưa được bảo hiểm đầy đủ.
Không bảo trì hệ thống phòng cháy chữa cháy
Hệ thống báo cháy và chữa cháy cần được kiểm tra, bảo trì định kỳ để luôn sẵn sàng hoạt động khi có sự cố.
Kinh nghiệm lựa chọn chương trình bảo hiểm phù hợp
Để tối ưu hiệu quả của bảo hiểm hỏa hoạn nhà xưởng may mặc, doanh nghiệp nên:
-
Kê khai đúng giá trị tài sản.
-
Đánh giá đầy đủ các nguồn rủi ro.
-
Đầu tư hệ thống PCCC đạt tiêu chuẩn.
-
Chọn phạm vi bảo hiểm phù hợp với hoạt động sản xuất.
-
Rà soát và cập nhật hợp đồng định kỳ khi có thay đổi về quy mô.
Ngoài ra, nên ưu tiên hợp tác với doanh nghiệp bảo hiểm có năng lực tài chính mạnh, kinh nghiệm trong bảo hiểm tài sản công nghiệp và quy trình bồi thường minh bạch.
Có nên kết hợp các sản phẩm bảo hiểm khác?
Để nâng cao khả năng bảo vệ, doanh nghiệp có thể kết hợp:
-
Bảo hiểm mọi rủi ro tài sản.
-
Bảo hiểm gián đoạn kinh doanh.
-
Bảo hiểm máy móc thiết bị.
-
Bảo hiểm hàng hóa vận chuyển.
-
Bảo hiểm trách nhiệm công cộng.
-
Bảo hiểm tai nạn cho người lao động.
Việc xây dựng chương trình bảo hiểm tổng thể sẽ giúp doanh nghiệp chủ động hơn trước nhiều loại rủi ro khác nhau.
Câu hỏi thường gặp (FAQ)
Bảo hiểm hỏa hoạn nhà xưởng may mặc có bảo hiểm hàng hóa không?
Có. Nếu hàng hóa được kê khai trong hợp đồng và tổn thất thuộc phạm vi bảo hiểm, doanh nghiệp có thể được xem xét bồi thường theo điều khoản đã thỏa thuận.
Nhà xưởng đang xây dựng có tham gia được không?
Đối với công trình đang thi công, doanh nghiệp nên cân nhắc sản phẩm bảo hiểm xây dựng hoặc bảo hiểm mọi rủi ro xây dựng phù hợp với từng giai đoạn của dự án.
Bao lâu nên rà soát hợp đồng bảo hiểm?
Doanh nghiệp nên rà soát ít nhất mỗi năm một lần hoặc ngay khi có thay đổi lớn về:
-
Giá trị tài sản.
-
Dây chuyền sản xuất.
-
Máy móc.
-
Hàng tồn kho.
-
Quy mô nhà xưởng.
Có cần mua thêm bảo hiểm gián đoạn kinh doanh không?
Đối với các doanh nghiệp xuất khẩu hoặc có hợp đồng sản xuất lớn, đây là sản phẩm đáng cân nhắc vì có thể hỗ trợ giảm áp lực tài chính khi hoạt động bị gián đoạn sau tổn thất thuộc phạm vi bảo hiểm.
Doanh nghiệp cần chuẩn bị gì trước khi tham gia bảo hiểm?
Nên chuẩn bị:
-
Danh mục tài sản.
-
Hồ sơ pháp lý.
-
Hồ sơ phòng cháy chữa cháy.
-
Hồ sơ máy móc.
-
Giá trị hàng tồn kho.
-
Thông tin về quy trình sản xuất.
Những tài liệu này giúp việc khảo sát và thẩm định diễn ra nhanh chóng hơn.
Kết luận
Bảo hiểm hỏa hoạn nhà xưởng may mặc là giải pháp quan trọng giúp doanh nghiệp bảo vệ tài sản, duy trì hoạt động sản xuất và giảm thiểu tác động tài chính khi xảy ra cháy nổ. Với giá trị lớn của nhà xưởng, dây chuyền sản xuất và hàng hóa, việc tham gia bảo hiểm không chỉ là biện pháp phòng ngừa rủi ro mà còn góp phần nâng cao năng lực quản trị doanh nghiệp.
Bên cạnh việc lựa chọn chương trình bảo hiểm phù hợp, doanh nghiệp cần đầu tư đồng bộ vào hệ thống phòng cháy chữa cháy, đào tạo nhân viên, kiểm tra định kỳ thiết bị và cập nhật hợp đồng khi có thay đổi về tài sản. Sự kết hợp giữa quản trị rủi ro chủ động và bảo hiểm sẽ tạo nền tảng vững chắc cho sự phát triển bền vững của doanh nghiệp trong ngành may mặc.
Từ khóa liên quan nên liên kết nội bộ
Để tăng sức mạnh SEO cho website, nên liên kết bài viết này với các nội dung:
-
Bảo hiểm cháy nổ nhà xưởng.
-
Bảo hiểm mọi rủi ro tài sản.
-
Bảo hiểm gián đoạn kinh doanh.
-
Bảo hiểm tài sản doanh nghiệp.
-
Bồi thường bảo hiểm cháy nổ nhà xưởng sản xuất.
-
Bảo hiểm kho hàng.
-
Bảo hiểm máy móc thiết bị.
-
Bảo hiểm hàng hóa.
Hashtag:
#BaoHiemHoaHoanNhaXuongMayMac #BaoHiemChayNo #BaoHiemTaiSan #BaoHiemNhaXuong #BaoHiemDoanhNghiep #BaoHiemMayMac #PJICO #TheGioiBaoHiem
Tin khác
- Bảo Hiểm Cháy Nổ Bắt Buộc Kho Hàng Nông Sản: Quy Định & Mức Phí (16.10.2026)
- Bảo Hiểm PCCC Có Bắt Buộc Không? Mức Phạt & Quy Định Mới (16.10.2026)
- Bảo Hiểm PCCC Bắt Buộc Mua Ở Đâu Uy Tín, Cấp Đơn Nhanh? (16.10.2026)
- Bảo Hiểm PCCC Bắt Buộc Ở Tây Ninh: Mức Phí & Quy Định Mới Nhất (16.10.2026)
- Bảo Hiểm PCCC Bắt Buộc Ở Đồng Nai: Quy Định, Biểu Phí & Địa Chỉ Mua Uy Tín (16.10.2026)


