

- Bảo Hiểm Hàng Hóa - Tàu Thủy
- Mua bảo hiểm hàng hóa xuất nhập khẩu | Báo giá & tư vấn
- Mua bảo hiểm thân tàu thủy nội địa | Quyền lợi, phí bảo hiểm và bồi thường
- Bảo hiểm hàng hóa vận chuyển nội địa | Quyền lợi & báo giá
- Mua bảo hiểm hàng hóa xuất nhập khẩu PJICO | 10 lợi thế nổi bật
- Bảo hiểm hàng hóa đông lạnh xuất nhập khẩu | Quyền lợi & báo giá
- Bảo hiểm hàng hóa đường hàng không | Quyền lợi, phí & bồi thường
- bảo hiểm ô tô - xe máy
- Bảo hiểm kỹ thuật
- Mua bảo hiểm công trình xây dựng | Quyền lợi, phí và bồi thường
- Bảo hiểm máy thiết bị chủ thầu: Phí, quyền lợi & bồi thường
- Mua bảo hiểm lắp đặt (EAR) | Quyền lợi, phí và bồi thường
- Mua bảo hiểm nồi hơi: Phí, phạm vi & quyền lợi mới nhất
- Bảo hiểm công trình xây dựng dân dụng đã hoàn thành
- Bảo hiểm hàng hóa trong kho lạnh
- Bảo Hiểm Cháy Nổ Tài Sản
- Bảo hiểm cháy nổ bắt buộc
- Bảo Hiểm Mọi Rủi Ro Tài Sản
- Mua bảo hiểm nhà tư nhân: Giá, quyền lợi & kinh nghiệm 2026
- Mua bảo hiểm thiết bị điện tử | Quyền lợi, phí và bồi thường
- Bảo hiểm hỏa hoạn và các rủi ro đặc biệt
- Bảo hiểm gián đoạn kinh doanh sau đơn mọi rủi ro
- Mua bảo hiểm cháy nổ bắt buộc cho nhà trọ | Báo giá mới nhất
- Bảo hiểm phòng cháy chữa cháy gara ô tô
- Bảo hiểm phòng cháy chữa cháy bắt buộc 2026
- Bảo Hiểm Trách Nhiệm
- Bảo Hiểm Con Người
- Bảo hiểm tai nạn con người 24h
- Mua bảo hiểm người sử dụng điện: Giá, quyền lợi & bồi thường
- Mua bảo hiểm du lịch quốc tế: Giá, quyền lợi & kinh nghiệm 2026
- Mua bảo hiểm tai nạn hành khách: Giá, quyền lợi & bồi thường
- Mua bảo hiểm học sinh sinh viên: Quyền lợi, phí & bồi thường
- Mua bảo hiểm tai nạn thuyền viên: Phí & quyền lợi 2026
- Mua bảo hiểm du lịch trong nước: Phí & quyền lợi 2026
- Bảo hiểm người vay tín chấp: Phí, quyền lợi & bồi thường
- Mua bảo hiểm tai nạn lao động | Báo giá nhanh
Bảo hiểm cháy nổ bắt buộc siêu thị 2019
Bảo hiểm cháy nổ bắt buộc siêu thị 2019
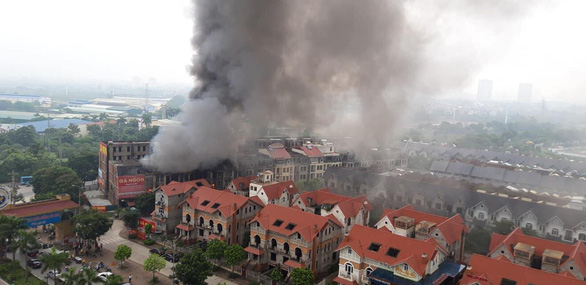
Siêu thị hai tầng ở Bắc Giang cháy rụi
Khoảng 6h30 ngày 17/8, siêu thị hàng tiêu dùng hai tầng ở thành phố Bắc Giang (tỉnh Bắc Giang) bốc cháy dữ dội sau nhiều tiếng nổ lớn.
Các nhân chứng cho biết lúc xảy ra vụ cháy cửa hàng chưa mở cửa, chỉ có một nhân viên bên trong và đã kịp thoát ra ngoài. "Lửa lan nhanh, cột khói bốc cao hàng chục mét. Chúng tôi phải phụ giúp mấy cửa hàng bên cạnh sơ tán xe máy", một nhân chứng nói.
6 xe chữa cháy cùng hơn 50 cảnh sát đến hiện trường dập lửa. Lực lượng chức năng dùng máy xúc phá cửa để tiếp cận hiện trường. Đến hơn 9h, đám cháy mới được khống chế hoàn toàn.
Ông Mai Sơn, Chủ tịch UBND thành phố Bắc Giang cho biết vụ cháy không có thiệt hại về người. "Ngày mai các đơn vị của Bộ Công an sẽ về để làm rõ nguyên nhân vụ cháy", ông Sơn nói.
Tại hiện trường, toàn bộ hàng hóa trong siêu thị bị thiêu rụi, hệ thống biển quảng cáo của một số cửa hàng bên cạnh hư hại.
Bảo hiểm cháy nổ bắt buộc siêu thị 2019: Quy định, mức phí, tài sản và thủ tục
Bảo hiểm cháy nổ bắt buộc siêu thị 2019 là chủ đề được nhiều doanh nghiệp, chủ đầu tư, đơn vị quản lý siêu thị và trung tâm thương mại quan tâm khi tra cứu quy định bảo hiểm cháy, nổ trong giai đoạn năm 2019.
Siêu thị là mô hình kinh doanh có đặc điểm rất khác so với một cửa hàng nhỏ. Trong cùng một địa điểm có thể tập trung nhà cửa, công trình, hệ thống điện, hệ thống lạnh, máy móc, quầy kệ, hàng tiêu dùng, thực phẩm, đồ gia dụng, điện tử, bao bì và nhiều loại tài sản khác.
Đặc biệt, giá trị hàng hóa trong siêu thị có thể biến động liên tục. Vào các dịp lễ, Tết hoặc mùa cao điểm, giá trị hàng tồn kho có thể tăng rất lớn.
Vì vậy, khi tìm hiểu bảo hiểm cháy nổ bắt buộc siêu thị năm 2019, cần xác định rõ:
-
Siêu thị có thuộc diện phải mua bảo hiểm cháy, nổ bắt buộc hay không.
-
Địa điểm kinh doanh thuộc loại cơ sở nào.
-
Tài sản nào được bảo hiểm.
-
Hàng hóa có được đưa vào bảo hiểm hay không.
-
Kho hàng của siêu thị được xử lý như thế nào.
-
Mức phí được xác định ra sao.
-
Điều kiện PCCC có ảnh hưởng thế nào.
-
Trường hợp siêu thị thuê mặt bằng thì bên nào mua bảo hiểm.
-
Quy định năm 2019 khác gì với quy định hiện hành.
1. Bảo hiểm cháy nổ bắt buộc siêu thị 2019 là gì?
Có thể hiểu bảo hiểm cháy nổ bắt buộc siêu thị 2019 là bảo hiểm cháy, nổ bắt buộc áp dụng đối với cơ sở siêu thị thuộc diện phải tham gia theo quy định pháp luật tại thời điểm năm 2019.
Trong năm 2019, Nghị định 23/2018/NĐ-CP là văn bản quan trọng quy định về bảo hiểm cháy, nổ bắt buộc.
Nghị định này được ban hành ngày 23/02/2018 và có hiệu lực từ ngày 15/04/2018.
Do đó, khi nghiên cứu một hợp đồng bảo hiểm siêu thị được ký trong năm 2019, cần xem xét quy định đang có hiệu lực tại chính thời điểm đó.
Không nên lấy quy định năm 2026 để kết luận ngược lại cho một hợp đồng lịch sử năm 2019.
2. Siêu thị năm 2019 có bắt buộc mua bảo hiểm cháy nổ không?
Đây là câu hỏi quan trọng nhất.
Không nên trả lời chỉ bằng tên gọi “siêu thị”.
Cần xác định cơ sở cụ thể có thuộc nhóm cơ sở nguy hiểm về cháy, nổ phải tham gia bảo hiểm cháy, nổ bắt buộc theo quy định năm 2019 hay không.
Một siêu thị có thể có:
-
Diện tích nhỏ.
-
Diện tích lớn.
-
Một tầng.
-
Nhiều tầng.
-
Kết hợp kho.
-
Kết hợp trung tâm thương mại.
-
Kết hợp nhà hàng.
-
Có tầng hầm.
-
Có bãi xe.
-
Có hệ thống lạnh.
-
Có kho hàng riêng.
Mức độ rủi ro và đối tượng áp dụng cần được xác định theo cơ sở thực tế.
3. Vì sao siêu thị có rủi ro cháy nổ cao?
Siêu thị thường có một đặc điểm:
Tập trung rất nhiều hàng hóa và thiết bị trong cùng một địa điểm.
Một siêu thị có thể đồng thời chứa:
-
Thực phẩm.
-
Đồ uống.
-
Hàng gia dụng.
-
Quần áo.
-
Giấy.
-
Nhựa.
-
Bao bì.
-
Đồ điện.
-
Thiết bị điện tử.
-
Hàng tiêu dùng.
-
Pallet.
-
Thùng carton.
Ngoài ra còn có:
-
Hệ thống điện.
-
Tủ điện.
-
Điều hòa.
-
Hệ thống lạnh.
-
Tủ đông.
-
Tủ mát.
-
Thang cuốn.
-
Thang máy.
-
Máy phát điện.
-
Bếp.
-
Khu vực chế biến thực phẩm.
Chỉ một sự cố nhỏ cũng có thể phát triển thành tổn thất lớn nếu không được kiểm soát kịp thời.
4. Bảo hiểm cháy nổ siêu thị 2019 bảo hiểm những tài sản nào?
Tài sản của siêu thị có thể chia thành nhiều nhóm.
4.1. Công trình siêu thị
Có thể bao gồm:
-
Tòa nhà.
-
Khu kinh doanh.
-
Kho.
-
Văn phòng.
-
Khu kỹ thuật.
-
Công trình phụ trợ.
-
Các hạng mục gắn liền với công trình theo phạm vi bảo hiểm.
4.2. Máy móc thiết bị
Ví dụ:
-
Tủ đông.
-
Tủ mát.
-
Máy lạnh.
-
Hệ thống điều hòa.
-
Máy phát điện.
-
Thiết bị điện.
-
Thang máy.
-
Thang cuốn.
-
Hệ thống camera.
-
Thiết bị thanh toán.
-
Hệ thống quản lý siêu thị.
Việc bảo hiểm các tài sản này cần căn cứ vào phạm vi và điều kiện hợp đồng.
4.3. Hàng hóa
Đây thường là nhóm tài sản có giá trị lớn.
Có thể gồm:
-
Thực phẩm.
-
Đồ uống.
-
Bánh kẹo.
-
Hàng gia dụng.
-
Quần áo.
-
Giày dép.
-
Đồ điện.
-
Điện tử.
-
Hàng tiêu dùng.
-
Mỹ phẩm.
-
Bao bì.
Không nên mặc nhiên hiểu rằng toàn bộ hàng hóa trong siêu thị được bảo hiểm nếu hợp đồng không xác định hàng hóa là đối tượng bảo hiểm.
5. Hàng hóa trong siêu thị có được bảo hiểm không?
Có thể được bảo hiểm nếu hàng hóa được xác định là đối tượng bảo hiểm phù hợp trong hợp đồng.
Ví dụ:
Một siêu thị có:
-
Công trình: 80 tỷ đồng.
-
Thiết bị: 20 tỷ đồng.
-
Hàng hóa: 100 tỷ đồng.
Nếu doanh nghiệp chỉ mua bảo hiểm cho công trình và thiết bị thì không nên mặc nhiên cho rằng 100 tỷ đồng hàng hóa cũng được bảo hiểm.
Do đó cần xác định rõ:
Tài sản nào được bảo hiểm và số tiền bảo hiểm của từng nhóm tài sản.
6. Kho hàng siêu thị có nằm trong bảo hiểm không?
Kho hàng là một vấn đề rất quan trọng.
Siêu thị có thể có:
Kho ngay trong siêu thị
Ví dụ:
-
Tầng hầm.
-
Kho phía sau.
-
Kho tầng lửng.
-
Kho riêng trong khu kinh doanh.
Kho riêng bên ngoài
Ví dụ:
-
Kho trung chuyển.
-
Kho logistics.
-
Kho phân phối.
-
Kho hàng tổng.
Nếu có nhiều địa điểm thì cần xác định rõ từng địa điểm bảo hiểm.
Không nên chỉ ghi chung:
“Hàng hóa của siêu thị.”
mà bỏ qua nơi lưu trữ.
7. Siêu thị thuê mặt bằng có phải mua bảo hiểm không?
Đây là tình huống rất phổ biến.
Ví dụ:
Công ty A thuê tầng trệt của một tòa nhà để mở siêu thị.
Chủ tòa nhà sở hữu:
-
Công trình.
-
Kết cấu.
-
Hệ thống gắn liền với tòa nhà.
Công ty A sở hữu:
-
Hàng hóa.
-
Quầy kệ.
-
Thiết bị.
-
Máy móc.
-
Tài sản kinh doanh.
Hai bên có thể có trách nhiệm bảo hiểm khác nhau.
Do đó hợp đồng thuê mặt bằng nên quy định rõ:
-
Ai mua bảo hiểm công trình.
-
Ai bảo hiểm hàng hóa.
-
Ai bảo hiểm thiết bị.
-
Trách nhiệm PCCC.
-
Trách nhiệm khi xảy ra cháy.
8. Siêu thị trong trung tâm thương mại thì mua bảo hiểm thế nào?
Một trung tâm thương mại có thể có nhiều gian hàng.
Ví dụ:
-
Siêu thị.
-
Nhà hàng.
-
Cửa hàng thời trang.
-
Cửa hàng điện tử.
-
Khu vui chơi.
Cần phân biệt:
Tài sản chung của trung tâm thương mại
và
tài sản riêng của từng đơn vị thuê.
Ví dụ:
Chủ trung tâm thương mại sở hữu tòa nhà.
Siêu thị sở hữu hàng hóa.
Cửa hàng điện tử sở hữu thiết bị.
Nhà hàng sở hữu máy móc và nguyên liệu.
Việc xác định trách nhiệm bảo hiểm phải dựa trên quyền sở hữu và hợp đồng thuê.
9. Giá bảo hiểm cháy nổ bắt buộc siêu thị 2019
Khi tìm kiếm:
giá bảo hiểm cháy nổ bắt buộc siêu thị 2019
cần hiểu đây là nội dung lịch sử.
Năm 2019, cơ chế phí bảo hiểm cháy, nổ bắt buộc được thực hiện theo Nghị định 23/2018/NĐ-CP.
Đối với nhóm tài sản thuộc phạm vi áp dụng, việc xác định phí dựa trên:
Số tiền bảo hiểm × tỷ lệ phí tương ứng.
Tỷ lệ phí không nên được hiểu là một con số cố định cho mọi siêu thị.
Cần xác định:
-
Loại cơ sở.
-
Đặc điểm rủi ro.
-
Giá trị tài sản.
-
Địa điểm.
-
Hàng hóa.
-
PCCC.
-
Điều kiện bảo hiểm.
10. Cách tính phí bảo hiểm cháy nổ siêu thị năm 2019
Có thể hình dung công thức cơ bản:
Phí bảo hiểm = Số tiền bảo hiểm × Tỷ lệ phí
Ví dụ minh họa:
Một siêu thị có tổng số tiền bảo hiểm giả định:
100 tỷ đồng.
Giả sử tỷ lệ phí minh họa:
0,1%/năm.
Phí trước thuế:
100 tỷ × 0,1% = 100 triệu đồng/năm.
Đây chỉ là ví dụ để người đọc hiểu cách tính.
Không phải mức phí cố định áp dụng cho mọi siêu thị năm 2019.
Muốn xác định chính xác phải phân loại cơ sở và áp dụng tỷ lệ phí tương ứng tại thời điểm đó.
11. Siêu thị có diện tích lớn thì phí bảo hiểm có cao hơn không?
Không thể chỉ căn cứ diện tích để kết luận.
Ví dụ:
Siêu thị A:
-
5.000 m².
-
Chủ yếu hàng kim loại và đồ gia dụng.
-
Hệ thống PCCC tốt.
Siêu thị B:
-
5.000 m².
-
Hàng hóa gồm nhựa, giấy, bao bì, điện tử.
-
Có kho lớn.
-
Có bếp chế biến.
-
Hệ thống điện phức tạp.
Hai cơ sở có cùng diện tích nhưng rủi ro có thể khác nhau.
Do đó, phí phải được đánh giá dựa trên tổng thể tài sản và rủi ro.
12. Hàng điện tử trong siêu thị có ảnh hưởng đến đánh giá rủi ro không?
Có thể.
Một siêu thị điện máy hoặc siêu thị tổng hợp có thể chứa:
-
Tivi.
-
Máy lạnh.
-
Tủ lạnh.
-
Điện thoại.
-
Máy tính.
-
Thiết bị gia dụng.
-
Pin.
-
Linh kiện điện tử.
Các mặt hàng này có giá trị cao.
Ngoài ra còn có lượng lớn:
-
Carton.
-
Xốp.
-
Nhựa.
-
Bao bì.
Do đó cần kê khai chính xác cơ cấu hàng hóa.
13. Siêu thị có kho lạnh thì bảo hiểm thế nào?
Kho lạnh có thể chứa:
-
Thịt.
-
Cá.
-
Hải sản.
-
Thực phẩm đông lạnh.
-
Kem.
-
Sữa.
-
Thực phẩm chế biến.
Hệ thống lạnh có:
-
Máy nén.
-
Tủ điện.
-
Dàn lạnh.
-
Động cơ.
-
Hệ thống điều khiển.
Nếu xảy ra cháy hoặc sự cố liên quan đến hệ thống điện, tổn thất có thể xảy ra đồng thời đối với thiết bị và hàng hóa.
Do đó cần xác định rõ:
-
Hệ thống lạnh.
-
Hàng hóa.
-
Giá trị tài sản.
-
Phạm vi bảo hiểm.
14. Siêu thị có khu vực chế biến thực phẩm có cần khai báo không?
Có.
Ví dụ siêu thị có:
-
Bếp.
-
Khu làm bánh.
-
Khu nấu ăn.
-
Khu chế biến thịt.
-
Khu chế biến thực phẩm.
Các khu vực này có thể sử dụng:
-
Gas.
-
Điện.
-
Dầu.
-
Thiết bị gia nhiệt.
Khi yêu cầu bảo hiểm, cần khai báo đầy đủ hoạt động thực tế.
Không nên chỉ khai báo:
“Siêu thị bán lẻ.”
trong khi thực tế có cả khu bếp và chế biến.
15. Siêu thị có sử dụng gas thì sao?
Gas là yếu tố cần đặc biệt lưu ý.
Doanh nghiệp nên cung cấp thông tin về:
-
Vị trí bình gas.
-
Hệ thống đường ống.
-
Số lượng.
-
Khu vực sử dụng.
-
Thiết bị kiểm soát.
-
Biện pháp PCCC.
Nếu hệ thống gas nằm trong khu vực nhà hàng hoặc khu chế biến của siêu thị, thông tin này cần được thể hiện trong hồ sơ đánh giá rủi ro.
16. Hệ thống điện của siêu thị ảnh hưởng thế nào đến bảo hiểm?
Siêu thị có mức tiêu thụ điện lớn.
Các thiết bị có thể gồm:
-
Điều hòa.
-
Tủ lạnh.
-
Tủ đông.
-
Hệ thống chiếu sáng.
-
Thang cuốn.
-
Thang máy.
-
Tủ điện.
-
Máy tính.
-
Thiết bị thanh toán.
Các rủi ro thường được quan tâm gồm:
-
Quá tải.
-
Chập điện.
-
Nóng dây.
-
Tủ điện xuống cấp.
-
Thiết bị không được bảo trì.
Do đó, quản lý hệ thống điện là một phần quan trọng của công tác PCCC.
17. Siêu thị có tầng hầm để xe thì có cần lưu ý gì?
Tầng hầm có thể chứa:
-
Ô tô.
-
Xe máy.
-
Xe điện.
-
Xe đạp.
Ngoài ra có:
-
Hệ thống thông gió.
-
Hệ thống điện.
-
Hệ thống chiếu sáng.
-
Hệ thống báo cháy.
-
Hệ thống chữa cháy.
Nếu tầng hầm thuộc cùng công trình, cần xác định rõ phạm vi tài sản và các khu vực liên quan trong phương án bảo hiểm.
Đặc biệt với bãi xe, cần phân biệt tài sản thuộc sở hữu của siêu thị với tài sản của khách hàng.
18. Xe của khách hàng trong bãi xe siêu thị có được bảo hiểm không?
Không nên mặc nhiên coi xe của khách hàng là tài sản của siêu thị.
Ví dụ:
Một vụ cháy xảy ra tại tầng hầm.
Nhiều xe của khách hàng bị hư hỏng.
Việc giải quyết trách nhiệm đối với những chiếc xe này có thể liên quan đến:
-
Quan hệ gửi giữ.
-
Trách nhiệm dân sự.
-
Hợp đồng.
-
Nguyên nhân tổn thất.
-
Các chương trình bảo hiểm khác.
Do đó, không nên hiểu rằng bảo hiểm cháy nổ tài sản của siêu thị đồng nghĩa với việc toàn bộ tài sản của khách hàng trong bãi xe đều được bảo hiểm.
19. Quầy kệ siêu thị có được bảo hiểm không?
Có thể được đưa vào danh mục tài sản nếu đáp ứng điều kiện bảo hiểm.
Ví dụ:
-
Kệ trưng bày.
-
Quầy thanh toán.
-
Tủ trưng bày.
-
Tủ lạnh.
-
Tủ đông.
-
Bảng hiệu.
-
Thiết bị cố định.
Doanh nghiệp nên xác định giá trị các tài sản này khi lập danh mục bảo hiểm.
20. Bảo hiểm cháy nổ siêu thị có bảo hiểm hàng khuyến mãi không?
Nếu hàng khuyến mãi vẫn là tài sản thuộc quyền quản lý/sở hữu của doanh nghiệp và được đưa vào đối tượng bảo hiểm phù hợp thì có thể được xem xét.
Tuy nhiên cần xác định:
-
Hàng hóa thuộc ai?
-
Có nằm trong số tiền bảo hiểm không?
-
Có điều kiện riêng không?
-
Giá trị được xác định thế nào?
Không nên chỉ căn cứ vào việc hàng đó “miễn phí cho khách” để kết luận có hoặc không được bảo hiểm.
21. Siêu thị có hàng hóa của nhà cung cấp thì ai chịu trách nhiệm?
Đây là tình huống khá phổ biến.
Một số nhà cung cấp đưa hàng vào siêu thị theo hình thức:
-
Ký gửi.
-
Đại lý.
-
Hợp tác kinh doanh.
-
Trưng bày.
-
Bán hộ.
Khi đó, hàng hóa có thể không hoàn toàn thuộc sở hữu của siêu thị.
Vì vậy cần xác định:
-
Quyền sở hữu.
-
Trách nhiệm quản lý.
-
Trách nhiệm khi xảy ra cháy.
-
Nghĩa vụ bảo hiểm theo hợp đồng giữa các bên.
Đây là một điểm rất quan trọng khi lập danh sách tài sản bảo hiểm.
22. Siêu thị thuê kho bên ngoài có cần bảo hiểm hàng hóa không?
Có thể cần.
Ví dụ:
Siêu thị có kho trung tâm tại một đơn vị logistics.
Kho thuộc công ty logistics.
Hàng hóa thuộc công ty siêu thị.
Hai bên cần phân biệt:
Bảo hiểm công trình kho
và
bảo hiểm hàng hóa của siêu thị.
Không nên mặc nhiên cho rằng bảo hiểm của chủ kho đã bao phủ toàn bộ hàng hóa của khách thuê.
23. Siêu thị có nhiều địa điểm thì mua bảo hiểm thế nào?
Một chuỗi siêu thị có thể có:
-
Siêu thị A.
-
Siêu thị B.
-
Siêu thị C.
-
Trung tâm phân phối.
-
Kho tổng.
Mỗi địa điểm có thể có giá trị tài sản khác nhau.
Ví dụ:
| Địa điểm | Loại tài sản | Giá trị giả định |
|---|---|---|
| Siêu thị A | Công trình + hàng hóa | 100 tỷ |
| Siêu thị B | Công trình + hàng hóa | 70 tỷ |
| Siêu thị C | Công trình + hàng hóa | 80 tỷ |
| Kho tổng | Hàng hóa | 150 tỷ |
Khi lập phương án cần xác định rõ từng địa điểm và tài sản.
24. Siêu thị có giá trị tài sản trên 1.000 tỷ đồng thì sao?
Đối với các cơ sở có tổng số tiền bảo hiểm rất lớn tại một địa điểm, cơ chế xác định phí có thể khác với cơ sở có giá trị tài sản thấp hơn.
Trong khung Nghị định 23/2018, trường hợp tổng số tiền bảo hiểm tại một địa điểm từ 1.000 tỷ đồng trở lên có quy định riêng về cách xác định phí.
Nghị định 97/2021 sau đó tiếp tục sửa đổi nội dung liên quan đến nhóm giá trị lớn.
Do đó, với các trung tâm thương mại hoặc siêu thị quy mô rất lớn, không nên lấy một tỷ lệ phí của cơ sở nhỏ rồi nhân trực tiếp cho toàn bộ tài sản.
25. PCCC của siêu thị năm 2019 cần quan tâm những gì?
Một siêu thị cần chú trọng:
Báo cháy
-
Đầu báo khói.
-
Đầu báo nhiệt.
-
Chuông.
-
Tủ trung tâm.
Chữa cháy
-
Bình chữa cháy.
-
Họng nước.
-
Máy bơm.
-
Bể nước.
-
Sprinkler nếu có.
Thoát nạn
-
Cửa thoát hiểm.
-
Lối thoát.
-
Biển chỉ dẫn.
-
Chiếu sáng sự cố.
Quản lý vận hành
-
Kiểm tra thiết bị.
-
Bảo trì.
-
Không che chắn đầu báo.
-
Không chắn lối thoát.
-
Không để hàng hóa trước thiết bị PCCC.
26. Hàng hóa chất cao trong siêu thị có ảnh hưởng đến PCCC không?
Có.
Khi xếp hàng quá cao có thể:
-
Che đầu báo.
-
Cản trở chữa cháy.
-
Làm lửa lan nhanh.
-
Khó tiếp cận khu vực cháy.
Do đó cần tuân thủ quy định và yêu cầu kỹ thuật về:
-
Chiều cao xếp hàng.
-
Khoảng cách.
-
Lối đi.
-
Khoảng cách với thiết bị PCCC.
Đây cũng là một trong những yếu tố có thể được xem xét khi đánh giá rủi ro.
27. Bảo hiểm cháy nổ bắt buộc siêu thị có bảo hiểm cháy do chập điện không?
Cần xem xét nguyên nhân và phạm vi bảo hiểm.
Ví dụ:
Tủ điện bị chập.
→ phát sinh cháy.
→ cháy lan sang khu vực hàng hóa.
Việc giải quyết bồi thường sẽ căn cứ vào:
-
Hợp đồng.
-
Đối tượng bảo hiểm.
-
Nguyên nhân.
-
Phạm vi.
-
Điều khoản loại trừ.
-
Nghĩa vụ của bên được bảo hiểm.
Không nên kết luận rằng mọi trường hợp chập điện đều tự động được bồi thường.
28. Cháy kho siêu thị do hàng hóa có được bồi thường không?
Cần xác định nguyên nhân và phạm vi bảo hiểm.
Ví dụ:
Hàng hóa bị cháy do sự cố tại khu vực kho.
Nếu hàng hóa là đối tượng bảo hiểm và sự kiện thuộc phạm vi bảo hiểm thì có thể được xem xét giải quyết.
Ngược lại, nếu hàng hóa không nằm trong đối tượng bảo hiểm thì không nên mặc nhiên yêu cầu bồi thường chỉ vì nó nằm trong cùng tòa nhà.
29. Bảo hiểm cháy nổ siêu thị có bảo hiểm nước chữa cháy không?
Khi xảy ra cháy, lực lượng chữa cháy có thể sử dụng:
-
Nước.
-
Bọt.
-
Các phương tiện chữa cháy khác.
Hàng hóa có thể bị hư hỏng do quá trình chữa cháy.
Việc thiệt hại này có được giải quyết hay không phải căn cứ vào:
-
Phạm vi bảo hiểm.
-
Điều khoản hợp đồng.
-
Nguyên nhân.
-
Đối tượng bảo hiểm.
-
Các điều khoản liên quan.
Doanh nghiệp nên đọc kỹ hợp đồng trước khi ký.
30. Siêu thị có mua bảo hiểm cho hàng tồn kho theo giá trị bình quân không?
Có thể có những phương án bảo hiểm phù hợp với hàng tồn kho biến động, nhưng cần thiết kế theo điều kiện hợp đồng cụ thể.
Siêu thị thường có đặc điểm:
-
Nhập hàng hàng ngày.
-
Xuất hàng liên tục.
-
Tồn kho thay đổi.
-
Mùa cao điểm tăng mạnh.
Ví dụ:
Tháng bình thường:
80 tỷ đồng hàng tồn kho.
Tết:
150 tỷ đồng.
Nếu chỉ căn cứ vào mức tồn kho bình thường, có thể không phản ánh đúng nhu cầu bảo vệ trong giai đoạn cao điểm.
Doanh nghiệp nên trao đổi với đơn vị bảo hiểm về cách xác định số tiền bảo hiểm phù hợp.
31. Bảo hiểm cháy nổ siêu thị 2019 có bảo hiểm mất trộm không?
Không nên mặc định.
Cháy, nổ và trộm cắp là những rủi ro khác nhau.
Ví dụ:
Hàng hóa trị giá 500 triệu đồng bị lấy cắp trong đêm.
Đây không phải tổn thất do cháy hoặc nổ.
Nếu doanh nghiệp có nhu cầu bảo hiểm trộm cắp hoặc các rủi ro tài sản khác thì cần xem xét chương trình bảo hiểm riêng hoặc điều khoản phù hợp.
32. Siêu thị có bảo hiểm trách nhiệm dân sự không?
Đây cũng là một nhu cầu khác.
Ví dụ:
Khách hàng đang mua sắm trong siêu thị bị thương do một sự cố.
Đây có thể liên quan đến trách nhiệm dân sự đối với bên thứ ba.
Trong khi đó:
-
Nhà xưởng.
-
Hàng hóa.
-
Thiết bị.
là nhóm tài sản.
Doanh nghiệp nên phân biệt:
Bảo hiểm tài sản
và
bảo hiểm trách nhiệm.
Nếu có nhu cầu bảo vệ rộng hơn, có thể xây dựng chương trình bảo hiểm phù hợp.
33. Siêu thị bị cháy phải đóng cửa thì bảo hiểm có bồi thường doanh thu mất đi không?
Không mặc nhiên.
Ví dụ:
Cháy làm siêu thị phải đóng cửa 2 tháng.
Doanh nghiệp có thể chịu:
-
Mất doanh thu.
-
Chi phí thuê mặt bằng.
-
Chi phí nhân sự.
-
Chi phí khắc phục.
-
Chi phí thuê địa điểm tạm thời.
Phần thiệt hại do gián đoạn kinh doanh cần được xem xét theo loại hình bảo hiểm và điều khoản được tham gia.
Không nên mặc định rằng bảo hiểm cháy nổ bắt buộc tự động bồi thường toàn bộ khoản doanh thu bị mất.
34. Hồ sơ mua bảo hiểm cháy nổ bắt buộc siêu thị 2019
Doanh nghiệp có thể chuẩn bị:
Thông tin doanh nghiệp
-
Tên doanh nghiệp.
-
Địa chỉ.
-
Ngành nghề.
-
Người liên hệ.
Thông tin siêu thị
-
Địa chỉ.
-
Diện tích.
-
Số tầng.
-
Công năng.
-
Năm xây dựng.
-
Kết cấu.
Hàng hóa
-
Nhóm hàng.
-
Giá trị hàng hóa.
-
Giá trị tồn kho bình quân.
-
Giá trị tồn kho cao nhất.
Thiết bị
-
Hệ thống lạnh.
-
Điều hòa.
-
Máy phát điện.
-
Thang máy.
-
Thang cuốn.
-
Thiết bị điện.
PCCC
-
Hệ thống báo cháy.
-
Hệ thống chữa cháy.
-
Bình chữa cháy.
-
Sprinkler.
-
Lối thoát hiểm.
-
Hồ sơ PCCC liên quan.
35. Có cần khảo sát siêu thị trước khi mua bảo hiểm không?
Tùy từng trường hợp.
Đối với siêu thị lớn, trung tâm thương mại hoặc cơ sở có giá trị tài sản cao, khảo sát thực tế có thể giúp đánh giá chính xác hơn.
Có thể khảo sát:
-
Khu bán hàng.
-
Kho.
-
Bếp.
-
Phòng điện.
-
Phòng máy.
-
Tầng hầm.
-
Khu vực sạc xe điện.
-
Hệ thống lạnh.
-
Hệ thống PCCC.
Việc khảo sát không chỉ nhằm xác định phí mà còn giúp nhận diện những yếu tố có thể gây tổn thất.
36. Những yếu tố ảnh hưởng đến phí bảo hiểm siêu thị
Mức phí có thể chịu ảnh hưởng bởi:
Giá trị tài sản
Tài sản càng lớn thì số tiền bảo hiểm càng cao.
Diện tích
Diện tích là một thông tin quan trọng nhưng không phải yếu tố duy nhất.
Loại hàng hóa
Thực phẩm, nhựa, giấy, điện tử, đồ gia dụng có mức độ rủi ro khác nhau.
Hệ thống điện
Công suất và tình trạng hệ thống.
Nguồn nhiệt
Bếp, lò nướng, thiết bị gia nhiệt.
Hệ thống PCCC
Báo cháy, chữa cháy, sprinkler.
Lịch sử tổn thất
Lịch sử cháy, tổn thất có thể được xem xét trong quá trình đánh giá.
37. Siêu thị cũ có mua bảo hiểm cháy nổ được không?
Có thể được xem xét.
Nhưng cần khai báo:
-
Tuổi công trình.
-
Kết cấu.
-
Tình trạng điện.
-
Tình trạng PCCC.
-
Lịch sử cải tạo.
-
Hệ thống chữa cháy.
Một siêu thị đã hoạt động 15 năm nhưng được bảo trì tốt có thể có đặc điểm khác với một công trình cũ nhưng hệ thống điện và PCCC xuống cấp.
38. Siêu thị đang hoạt động có mua bảo hiểm được không?
Có thể.
Doanh nghiệp chỉ cần cung cấp đầy đủ thông tin về:
-
Hoạt động kinh doanh.
-
Hàng hóa.
-
Máy móc.
-
PCCC.
-
Giá trị tài sản.
Không nên che giấu hoạt động thực tế để cố giảm phí.
Ví dụ nếu siêu thị có:
-
Khu nấu ăn.
-
Khu làm bánh.
-
Khu sơ chế.
-
Kho lạnh.
thì nên khai báo đầy đủ.
39. Những sai lầm khi mua bảo hiểm cháy nổ cho siêu thị
Sai lầm 1: Chỉ bảo hiểm tòa nhà
Không đưa hàng hóa vào đối tượng bảo hiểm.
Sai lầm 2: Không tính hàng tồn kho cao điểm
Đặc biệt vào dịp Tết.
Sai lầm 3: Không khai báo khu bếp
Trong khi có sử dụng gas hoặc thiết bị gia nhiệt.
Sai lầm 4: Không khai báo kho
Siêu thị có kho riêng nhưng hồ sơ chỉ ghi khu bán hàng.
Sai lầm 5: Không khai báo hàng ký gửi
Hàng của nhà cung cấp không nhất thiết thuộc quyền sở hữu của siêu thị.
Sai lầm 6: Chỉ quan tâm giá
Mà không đọc phạm vi bảo hiểm.
Sai lầm 7: Không đọc điều khoản loại trừ
Dẫn đến hiểu sai quyền lợi.
40. Khi xảy ra cháy tại siêu thị cần làm gì?
Ưu tiên đầu tiên là an toàn con người và xử lý tình huống khẩn cấp.
Sau đó doanh nghiệp nên:
-
Thông báo cơ quan chức năng khi cần.
-
Thực hiện các biện pháp hạn chế tổn thất phù hợp.
-
Thông báo cho doanh nghiệp bảo hiểm.
-
Bảo vệ hiện trường.
-
Ghi nhận hình ảnh.
-
Thống kê tài sản.
-
Kiểm kê hàng hóa.
-
Phối hợp giám định.
-
Cung cấp hồ sơ.
-
Theo dõi quá trình giải quyết.
Đối với siêu thị, việc thống kê hàng hóa sau cháy có thể rất phức tạp vì có hàng nghìn mã sản phẩm.
41. Hồ sơ bồi thường bảo hiểm cháy nổ siêu thị
Có thể bao gồm:
-
Giấy yêu cầu bồi thường.
-
Hợp đồng bảo hiểm.
-
Chứng nhận bảo hiểm.
-
Biên bản hiện trường.
-
Hồ sơ của cơ quan chức năng.
-
Hình ảnh tổn thất.
-
Danh sách tài sản.
-
Hóa đơn.
-
Chứng từ nhập hàng.
-
Phiếu nhập kho.
-
Phiếu xuất kho.
-
Báo cáo tồn kho.
-
Chứng từ sửa chữa.
-
Báo giá thay thế.
-
Các tài liệu khác theo yêu cầu.
Đối với hàng hóa, hệ thống quản lý kho và phần mềm bán hàng có thể giúp doanh nghiệp đối chiếu số lượng tồn trước thời điểm xảy ra tổn thất.
42. Bảo hiểm cháy nổ bắt buộc siêu thị 2019 và quy định hiện hành 2026
Đây là phần cần đặc biệt chú ý khi SEO từ khóa có năm 2019.
Năm 2019, khung pháp lý chính là Nghị định 23/2018/NĐ-CP.
Sau đó, Nghị định 97/2021/NĐ-CP sửa đổi, bổ sung một số nội dung của Nghị định 23 và có hiệu lực từ ngày 23/12/2021.
Từ ngày 06/09/2023, Nghị định 67/2023/NĐ-CP thiết lập khung pháp lý mới về bảo hiểm cháy, nổ bắt buộc.
Đến năm 2026, Nghị định 220/2026/NĐ-CP tiếp tục sửa đổi, bổ sung Nghị định 67/2023.
Vì vậy, cần phân biệt rõ:
Bảo hiểm cháy nổ bắt buộc siêu thị 2019 là nội dung phục vụ tra cứu pháp luật và hợp đồng của giai đoạn năm 2019.
Còn nếu doanh nghiệp đang có nhu cầu mua bảo hiểm trong năm 2026 thì phải căn cứ quy định hiện hành tại thời điểm ký hợp đồng.
Không nên lấy biểu phí hoặc quy định lịch sử của năm 2019 để áp dụng trực tiếp cho hợp đồng mới.
43. Siêu thị năm 2019 có phải bảo hiểm toàn bộ hàng hóa không?
Cần xác định theo quy định và hợp đồng cụ thể.
Điều quan trọng là doanh nghiệp phải biết:
Tài sản nào thuộc đối tượng bảo hiểm?
Ví dụ:
-
Nhà xưởng.
-
Công trình.
-
Máy móc.
-
Hàng hóa.
-
Nguyên liệu.
Không phải cứ tài sản nằm trong cùng một tòa nhà là mặc nhiên có cùng phạm vi bảo hiểm.
44. Giá trị hàng hóa siêu thị biến động thì làm thế nào?
Đây là vấn đề đặc thù.
Một siêu thị có thể:
Ngày thường: 50 tỷ đồng hàng hóa.
Cuối năm: 80 tỷ đồng.
Tết: 120 tỷ đồng.
Do đó, doanh nghiệp nên xem xét mức tồn kho cao nhất và cơ chế quản lý số tiền bảo hiểm phù hợp.
Nếu hàng hóa tăng đột biến nhưng số tiền bảo hiểm không được rà soát, doanh nghiệp có thể không có mức bảo vệ phù hợp với giá trị tài sản thực tế.
45. Bảo hiểm cháy nổ bắt buộc siêu thị 2019 có bảo hiểm hàng hóa điện lạnh không?
Nếu hàng hóa là đối tượng bảo hiểm thì có thể được xem xét theo hợp đồng.
Ví dụ:
-
Tủ lạnh.
-
Máy lạnh.
-
Tủ đông.
-
Máy giặt.
-
Thiết bị gia dụng.
Cần phân biệt:
Hàng hóa để bán
với
thiết bị đang được siêu thị sử dụng.
Hai nhóm có thể có cách quản lý tài sản khác nhau.
46. Siêu thị điện máy có khác siêu thị thực phẩm về rủi ro không?
Có thể khác đáng kể.
Siêu thị thực phẩm
Tập trung:
-
Thực phẩm.
-
Bao bì.
-
Kho lạnh.
-
Tủ đông.
-
Bếp.
Siêu thị điện máy
Tập trung:
-
Tivi.
-
Tủ lạnh.
-
Máy lạnh.
-
Máy tính.
-
Điện thoại.
-
Thiết bị điện.
Siêu thị tổng hợp
Có thể chứa tất cả các nhóm trên.
Do đó khi yêu cầu báo giá cần mô tả đúng loại hình kinh doanh.
47. Mua bảo hiểm cháy nổ bắt buộc siêu thị 2019 cần lưu ý gì?
Doanh nghiệp nên kiểm tra:
1. Đúng địa điểm
2. Đúng công năng
3. Đúng tài sản
4. Đúng giá trị
5. Đúng hàng hóa
6. Đúng tình trạng PCCC
7. Đúng phạm vi bảo hiểm
8. Đúng điều khoản loại trừ
9. Đúng mức khấu trừ
10. Đúng thời hạn bảo hiểm
Đây là những yếu tố quan trọng hơn việc chỉ so sánh mức phí.
48. Công ty vận hành chuỗi siêu thị nên quản lý bảo hiểm như thế nào?
Đối với chuỗi nhiều siêu thị, nên lập bảng quản lý:
| Địa điểm | Công trình | Hàng hóa | Máy móc | Tổng giá trị |
|---|---|---|---|---|
| Siêu thị 1 | 50 tỷ | 60 tỷ | 10 tỷ | 120 tỷ |
| Siêu thị 2 | 70 tỷ | 80 tỷ | 15 tỷ | 165 tỷ |
| Siêu thị 3 | 40 tỷ | 50 tỷ | 8 tỷ | 98 tỷ |
| Kho tổng | 30 tỷ | 150 tỷ | 10 tỷ | 190 tỷ |
Đây chỉ là ví dụ quản lý.
Việc phân loại giúp doanh nghiệp dễ dàng rà soát:
-
Tài sản.
-
Địa điểm.
-
Giá trị.
-
Hợp đồng.
-
Thời hạn.
-
Biến động hàng tồn kho.
49. Tư vấn bảo hiểm cháy nổ bắt buộc siêu thị tại TPHCM
Đối với siêu thị tại TPHCM, doanh nghiệp có thể cung cấp thông tin:
-
Địa chỉ siêu thị.
-
Diện tích.
-
Số tầng.
-
Công năng.
-
Giá trị tài sản.
-
Giá trị hàng hóa.
-
Hệ thống PCCC.
-
Hình ảnh thực tế.
Nếu là chuỗi siêu thị, nên gửi danh sách từng địa điểm để đánh giá riêng.
PJICO Sài Gòn
186 Điện Biên Phủ, phường Xuân Hòa, TP HCM
Hotline: 0932 377 138
Doanh nghiệp có thể cung cấp thông tin về công trình, hàng hóa, máy móc và tình trạng PCCC để được tư vấn phương án bảo hiểm phù hợp.
50. Kết luận: Bảo hiểm cháy nổ bắt buộc siêu thị 2019 cần hiểu đúng bối cảnh pháp lý
Bảo hiểm cháy nổ bắt buộc siêu thị 2019 là một từ khóa có giá trị tra cứu lịch sử, đặc biệt đối với doanh nghiệp muốn tìm hiểu quy định và cách xác định phí bảo hiểm trong giai đoạn năm 2019.
Trong năm 2019, Nghị định 23/2018/NĐ-CP là cơ sở pháp lý quan trọng về bảo hiểm cháy, nổ bắt buộc.
Đối với siêu thị, cần đặc biệt quan tâm đến:
-
Công trình.
-
Hàng hóa.
-
Kho hàng.
-
Máy móc.
-
Hệ thống điện.
-
Hệ thống lạnh.
-
Bếp.
-
Gas.
-
Bao bì.
-
Tầng hầm.
-
Bãi xe.
-
PCCC.
Một sai lầm phổ biến là chỉ mua bảo hiểm cho phần công trình nhưng không xác định đầy đủ hàng hóa và thiết bị có giá trị lớn.
Một sai lầm khác là lấy mức tồn kho bình thường để làm cơ sở bảo hiểm trong khi dịp cao điểm giá trị hàng hóa tăng mạnh.
Vì vậy, muốn xây dựng phương án bảo hiểm phù hợp cần xác định đúng cơ sở, đúng tài sản, đúng giá trị và đúng phạm vi bảo hiểm.
Cuối cùng, cần nhấn mạnh rằng quy định năm 2019 không phải là quy định hiện hành năm 2026. Doanh nghiệp đang có nhu cầu mua bảo hiểm hiện tại cần căn cứ hệ thống pháp luật đang có hiệu lực tại thời điểm ký hợp đồng, thay vì sử dụng trực tiếp biểu phí hoặc quy định lịch sử.
Meta description
Từ khóa liên quan
-
bảo hiểm cháy nổ bắt buộc siêu thị 2019
-
bảo hiểm cháy nổ siêu thị
-
bảo hiểm cháy nổ bắt buộc cửa hàng siêu thị
-
bảo hiểm cháy nổ trung tâm thương mại 2019
-
giá bảo hiểm cháy nổ siêu thị 2019
-
phí bảo hiểm cháy nổ bắt buộc siêu thị
-
mua bảo hiểm cháy nổ siêu thị
-
bảo hiểm cháy nổ kho siêu thị
-
bảo hiểm cháy nổ hàng hóa siêu thị
-
bảo hiểm tài sản siêu thị
-
bảo hiểm cháy nổ siêu thị mini
-
bảo hiểm cháy nổ siêu thị điện máy
-
bảo hiểm cháy nổ siêu thị thực phẩm
-
bảo hiểm cháy nổ kho hàng siêu thị
-
Nghị định 23 bảo hiểm cháy nổ siêu thị
-
bảo hiểm cháy nổ bắt buộc năm 2019
-
quy định bảo hiểm cháy nổ siêu thị 2019
Hashtag
#BaoHiemChayNoBatBuoc
#BaoHiemSieuThi
#BaoHiemChayNoSieuThi
#BaoHiemTaiSan
#PJICOSaiGon
Tin khác
- Bảo Hiểm Cháy Nổ Bắt Buộc Kho Điện Tử: Phí & Quy Định Mới (15.10.2026)
- Bảo Hiểm Cháy Nổ Bắt Buộc Kho Thiết Bị Điện: Quy Định & Phí Mới Nhất (15.10.2026)
- Bảo Hiểm Cháy Nổ Bắt Buộc Kho Vật Tư Ngành Ảnh: Quy Định & Mức Phí 2026 (15.10.2026)
- Bảo Hiểm Cháy Nổ Bắt Buộc Kho Dược Phẩm: Phí & Quy Định 2026 (15.10.2026)
- Bảo Hiểm Cháy Nổ Bắt Buộc Kho Hương Liệu Dầu Ăn [Báo Giá 2026] (15.10.2026)


