

- Bảo Hiểm Hàng Hóa - Tàu Thủy
- Mua bảo hiểm hàng hóa xuất nhập khẩu | Báo giá & tư vấn
- Mua bảo hiểm thân tàu thủy nội địa | Quyền lợi, phí bảo hiểm và bồi thường
- Bảo hiểm hàng hóa vận chuyển nội địa | Quyền lợi & báo giá
- Mua bảo hiểm hàng hóa xuất nhập khẩu PJICO | 10 lợi thế nổi bật
- Bảo hiểm hàng hóa đông lạnh xuất nhập khẩu | Quyền lợi & báo giá
- Bảo hiểm hàng hóa đường hàng không | Quyền lợi, phí & bồi thường
- bảo hiểm ô tô - xe máy
- Bảo hiểm kỹ thuật
- Mua bảo hiểm công trình xây dựng | Quyền lợi, phí và bồi thường
- Bảo hiểm máy thiết bị chủ thầu: Phí, quyền lợi & bồi thường
- Mua bảo hiểm lắp đặt (EAR) | Quyền lợi, phí và bồi thường
- Mua bảo hiểm nồi hơi: Phí, phạm vi & quyền lợi mới nhất
- Bảo hiểm công trình xây dựng dân dụng đã hoàn thành
- Bảo hiểm hàng hóa trong kho lạnh
- Bảo Hiểm Cháy Nổ Tài Sản
- Bảo hiểm cháy nổ bắt buộc
- Bảo Hiểm Mọi Rủi Ro Tài Sản
- Mua bảo hiểm nhà tư nhân: Giá, quyền lợi & kinh nghiệm 2026
- Mua bảo hiểm thiết bị điện tử | Quyền lợi, phí và bồi thường
- Bảo hiểm hỏa hoạn và các rủi ro đặc biệt
- Bảo hiểm gián đoạn kinh doanh sau đơn mọi rủi ro
- Mua bảo hiểm cháy nổ bắt buộc cho nhà trọ | Báo giá mới nhất
- Bảo hiểm phòng cháy chữa cháy gara ô tô
- Bảo hiểm phòng cháy chữa cháy bắt buộc 2026
- Bảo Hiểm Trách Nhiệm
- Bảo Hiểm Con Người
- Bảo hiểm tai nạn con người 24h
- Mua bảo hiểm người sử dụng điện: Giá, quyền lợi & bồi thường
- Mua bảo hiểm du lịch quốc tế: Giá, quyền lợi & kinh nghiệm 2026
- Mua bảo hiểm tai nạn hành khách: Giá, quyền lợi & bồi thường
- Mua bảo hiểm học sinh sinh viên: Quyền lợi, phí & bồi thường
- Mua bảo hiểm tai nạn thuyền viên: Phí & quyền lợi 2026
- Mua bảo hiểm du lịch trong nước: Phí & quyền lợi 2026
- Bảo hiểm người vay tín chấp: Phí, quyền lợi & bồi thường
- Mua bảo hiểm tai nạn lao động | Báo giá nhanh
Bảo hiểm nhà xưởng sản xuất túi xách
Bảo hiểm nhà xưởng sản xuất túi xách
Bảo hiểm nhà xưởng sản xuất túi xách
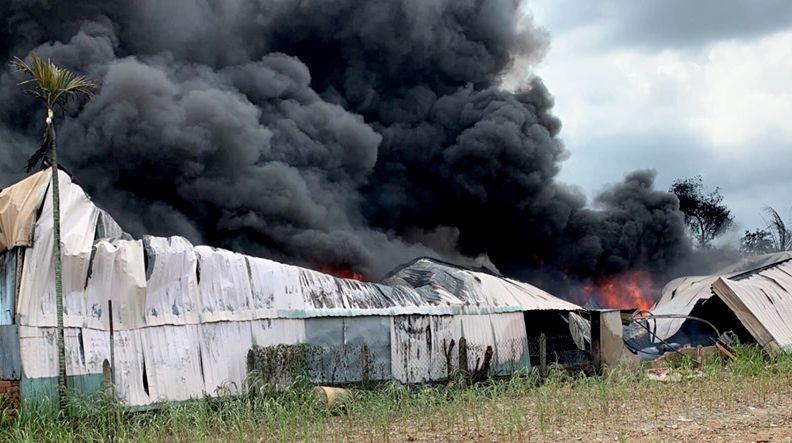
Lửa bao trùm 2 nhà xưởng ở ven Sài Gòn
Chiều ngày 22/8, lực lượng chức năng vẫn đang dập lửa tàn và làm rõ nguyên nhân vụ cháy 2 nhà xưởng trên địa bàn xã Nhị Bình, huyện Hóc Môn, TPHCM.
Thông tin ban đầu, khoảng 10h cùng ngày, kho xưởng ở căn nhà không số trên đường Nhị Bình 5 bất ngờ bốc cháy ngùn ngụt.
Do đám cháy quá lớn nên công tác dập lửa ban đầu không hiệu quả và lan sang công ty sản xuất giày dép, túi xách bên cạnh. Chính quyền địa phương phải sơ tán các hộ dân cùng tài sản xung quanh ra khu vực an toàn.
Cảnh sát PCCC TPHCM điều động nhiều phương tiện và hàng chục cán bộ chiến sỹ đến hiện trường, triển khai công tác dập lửa. Gần 2 giờ sau, đám cháy mới được dập tắt.
Hai nhà xưởng cùng nhiều tài sản bên trong bị thiêu rụi. Không có thiệt hại về người. Nguyên nhân và con số thiệt hại cụ thể đang được làm rõ
Bảo hiểm nhà xưởng sản xuất túi xách – Phạm vi, chi phí và kinh nghiệm lựa chọn
Bảo hiểm nhà xưởng sản xuất túi xách là giải pháp giúp doanh nghiệp chủ động bảo vệ tài sản và hạn chế tổn thất tài chính khi nhà máy, xưởng sản xuất, kho nguyên vật liệu hoặc kho thành phẩm gặp sự cố. Đặc thù của ngành sản xuất túi xách là sử dụng nhiều loại nguyên liệu như da, giả da, vải, cao su, mút xốp, nhựa, chỉ, keo, dung môi, carton và bao bì. Đây đều là những yếu tố cần được xem xét kỹ trong quá trình đánh giá rủi ro.
Một nhà máy túi xách có thể sở hữu hàng chục đến hàng trăm tỷ đồng tài sản gồm nhà xưởng, máy móc, dây chuyền sản xuất, nguyên vật liệu, bán thành phẩm và thành phẩm. Nếu xảy ra cháy, nổ, sét đánh, thiên tai hoặc một sự cố bất ngờ khác, thiệt hại không chỉ nằm ở phần công trình mà còn có thể ảnh hưởng đến toàn bộ hoạt động sản xuất.
Vì vậy, khi tìm hiểu bảo hiểm nhà xưởng sản xuất túi xách, doanh nghiệp không nên chỉ hỏi “phí bảo hiểm bao nhiêu?” mà cần xác định rõ:
-
Tài sản nào cần bảo hiểm?
-
Rủi ro nào cần bảo hiểm?
-
Giá trị tài sản bao nhiêu?
-
Kho hàng có được đưa vào hợp đồng không?
-
Máy móc có cần bảo hiểm riêng không?
-
Có cần bảo hiểm gián đoạn kinh doanh không?
-
Nhà máy có thuộc diện bảo hiểm cháy, nổ bắt buộc hay không?
-
Điều khoản loại trừ là gì?
-
Mức khấu trừ bao nhiêu?
-
Hồ sơ bồi thường cần những gì?
Bài viết dưới đây phân tích chi tiết các nội dung quan trọng khi tham gia bảo hiểm nhà xưởng sản xuất túi xách, phù hợp cho doanh nghiệp sản xuất túi da, túi thời trang, túi vải, túi nhựa, túi du lịch, túi balo và các sản phẩm tương tự.
1. Bảo hiểm nhà xưởng sản xuất túi xách là gì?
Bảo hiểm nhà xưởng sản xuất túi xách là chương trình bảo hiểm được thiết kế để bảo vệ những tài sản liên quan đến hoạt động sản xuất túi xách trước các rủi ro thuộc phạm vi bảo hiểm trong hợp đồng.
Tùy nhu cầu, tài sản có thể bao gồm:
-
Nhà xưởng.
-
Nhà kho.
-
Văn phòng.
-
Máy móc sản xuất.
-
Dây chuyền sản xuất.
-
Hệ thống điện.
-
Máy phát điện.
-
Máy nén khí.
-
Thiết bị phụ trợ.
-
Nguyên vật liệu.
-
Bán thành phẩm.
-
Thành phẩm.
-
Nội thất.
-
Thiết bị văn phòng.
Đối với một nhà máy lớn, chương trình bảo hiểm có thể được thiết kế thành nhiều lớp thay vì chỉ sử dụng một loại bảo hiểm duy nhất.
Ví dụ:
Lớp 1: Bảo hiểm cháy, nổ bắt buộc nếu cơ sở thuộc diện phải tham gia.
Lớp 2: Bảo hiểm tài sản với phạm vi rộng hơn nếu doanh nghiệp có nhu cầu.
Lớp 3: Bảo hiểm máy móc.
Lớp 4: Bảo hiểm gián đoạn kinh doanh.
Lớp 5: Bảo hiểm trách nhiệm.
Lớp 6: Bảo hiểm hàng hóa trong quá trình vận chuyển.
Cách tiếp cận này giúp doanh nghiệp nhìn nhận rủi ro toàn diện hơn.
2. Vì sao nhà xưởng sản xuất túi xách cần bảo hiểm?
Ngành sản xuất túi xách có lượng nguyên vật liệu lớn và nhiều công đoạn sản xuất khác nhau.
Một nhà máy có thể thực hiện:
-
Cắt nguyên liệu.
-
Dập.
-
May.
-
Ép.
-
Dán.
-
Gia công bề mặt.
-
Sơn hoặc xử lý sản phẩm.
-
Lắp phụ kiện.
-
Đóng gói.
-
Lưu kho.
Mỗi công đoạn đều có những rủi ro riêng.
Đặc biệt, các loại vật liệu như:
-
Da.
-
Giả da.
-
Vải.
-
Cao su.
-
Mút.
-
Xốp.
-
Nhựa.
-
Carton.
có thể làm gia tăng tải trọng cháy nếu được tập trung với số lượng lớn.
Trong khi đó, keo, dung môi hoặc một số hóa chất phụ trợ có thể tạo ra yêu cầu quản lý an toàn riêng.
Một sự cố tại khu vực sản xuất có thể lan sang kho nguyên liệu hoặc kho thành phẩm.
Do đó, bảo hiểm là một phần trong kế hoạch quản trị rủi ro tài chính của doanh nghiệp.
3. Những tài sản nào trong xưởng sản xuất túi xách cần được bảo hiểm?
Để mua bảo hiểm phù hợp, doanh nghiệp nên lập danh sách tài sản theo từng nhóm.
3.1. Nhà xưởng
Có thể bao gồm:
-
Nhà sản xuất.
-
Kho nguyên liệu.
-
Kho thành phẩm.
-
Văn phòng.
-
Nhà ăn.
-
Khu phụ trợ.
-
Nhà bảo vệ.
-
Các hạng mục xây dựng liên quan.
Doanh nghiệp cần xác định rõ phần nào thuộc quyền sở hữu của mình và phần nào thuộc chủ nhà xưởng nếu đang thuê.
3.2. Máy móc sản xuất
Nhà máy túi xách có thể sử dụng:
-
Máy cắt.
-
Máy dập.
-
Máy may.
-
Máy ép.
-
Máy cán.
-
Máy bấm nút.
-
Máy đóng đinh.
-
Máy đóng gói.
-
Máy in.
-
Máy xử lý bề mặt.
-
Máy nén khí.
-
Máy phát điện.
-
Thiết bị nâng hạ.
Đây thường là nhóm tài sản có giá trị đáng kể.
3.3. Nguyên vật liệu
Nguyên liệu có thể gồm:
-
Da thuộc.
-
Da tổng hợp.
-
PU.
-
PVC.
-
Vải.
-
Canvas.
-
Cao su.
-
Nhựa.
-
Mút.
-
Xốp.
-
Chỉ.
-
Khóa kéo.
-
Nút.
-
Dây đeo.
-
Kim loại phụ kiện.
Doanh nghiệp nên xác định giá trị tồn kho bình quân và mức tồn kho tối đa để có phương án bảo hiểm phù hợp.
3.4. Thành phẩm
Đối với nhà máy sản xuất theo đơn hàng xuất khẩu, lượng thành phẩm có thể tăng mạnh vào những thời điểm chuẩn bị giao hàng.
Nếu giá trị thành phẩm trong kho lớn, doanh nghiệp cần đưa nhóm tài sản này vào kế hoạch bảo hiểm phù hợp.
4. Rủi ro cháy nổ tại xưởng sản xuất túi xách
Đây là nhóm rủi ro cần được quan tâm hàng đầu.
Nguồn cháy có thể xuất phát từ:
-
Hệ thống điện.
-
Tủ điện.
-
Máy móc.
-
Thiết bị sinh nhiệt.
-
Quá tải điện.
-
Chập điện.
-
Ma sát cơ khí.
-
Khu vực sử dụng keo.
-
Khu vực sử dụng dung môi.
-
Máy phát điện.
-
Khu vực bảo trì.
Khi đám cháy tiếp xúc với da, vải, mút, carton, bao bì hoặc vật liệu nhựa, tốc độ phát triển của đám cháy có thể tăng đáng kể.
Đây là lý do các doanh nghiệp sản xuất túi xách cần đặc biệt chú trọng hệ thống PCCC song song với bảo hiểm.
5. Bảo hiểm cháy nổ bắt buộc cho nhà máy túi xách
Một trong những câu hỏi thường gặp là:
Xưởng sản xuất túi xách có phải mua bảo hiểm cháy nổ bắt buộc không?
Không nên chỉ căn cứ vào tên ngành nghề để kết luận.
Doanh nghiệp cần đối chiếu:
-
Loại hình cơ sở.
-
Quy mô.
-
Diện tích.
-
Công năng.
-
Đặc điểm sản xuất.
-
Danh mục cơ sở thuộc diện áp dụng.
-
Quy định pháp luật tại thời điểm tham gia bảo hiểm.
Đối với từng thời kỳ, quy định về phòng cháy chữa cháy và bảo hiểm cháy, nổ bắt buộc có thể được sửa đổi.
Vì vậy, nếu doanh nghiệp đang mua bảo hiểm ở thời điểm hiện tại thì cần sử dụng quy định đang có hiệu lực, thay vì lấy một quy định cũ để áp dụng máy móc.
6. Bảo hiểm tài sản cho xưởng sản xuất túi xách
Ngoài bảo hiểm cháy nổ bắt buộc, doanh nghiệp có thể cân nhắc chương trình bảo hiểm tài sản phù hợp.
Phạm vi bảo hiểm tùy sản phẩm và điều khoản có thể xem xét những rủi ro như:
-
Cháy.
-
Nổ.
-
Sét.
-
Giông bão.
-
Bão.
-
Lũ lụt.
-
Nước tràn.
-
Một số rủi ro thiên tai.
-
Các rủi ro tài sản khác.
Tuy nhiên, không nên hiểu rằng mọi hợp đồng bảo hiểm tài sản đều tự động bao phủ tất cả những rủi ro trên.
Doanh nghiệp phải căn cứ vào chính hợp đồng, quy tắc và các điều khoản mở rộng được cấp.
7. Bảo hiểm kho nguyên liệu sản xuất túi xách
Kho nguyên liệu có thể là khu vực chứa lượng tài sản lớn nhất của nhà máy.
Một kho có thể chứa:
-
Hàng nghìn mét vuông da.
-
Cuộn vải.
-
Da PU.
-
Da PVC.
-
Mút.
-
Xốp.
-
Bao bì.
-
Phụ kiện.
-
Keo.
-
Hóa chất.
Nếu xảy ra cháy, tổn thất có thể rất lớn.
Do đó, doanh nghiệp nên phân chia kho thành các khu vực rõ ràng.
Ví dụ:
Khu A: Da và giả da.
Khu B: Vải.
Khu C: Phụ kiện.
Khu D: Bao bì.
Khu E: Keo và hóa chất.
Việc phân khu hợp lý vừa giúp quản lý hàng hóa, vừa hỗ trợ công tác phòng cháy chữa cháy và đánh giá rủi ro bảo hiểm.
8. Bảo hiểm kho thành phẩm túi xách
Kho thành phẩm cũng có giá trị đáng kể.
Đặc biệt với doanh nghiệp sản xuất hàng xuất khẩu, thành phẩm có thể được tập trung tại kho trong thời gian chờ:
-
Kiểm hàng.
-
Đóng container.
-
Giao khách.
-
Xuất khẩu.
Ví dụ một nhà máy có:
-
100.000 sản phẩm.
-
Giá trị trung bình 300.000 đồng/sản phẩm.
Tổng giá trị hàng tồn kho có thể lên tới:
30 tỷ đồng.
Nếu không đưa hàng hóa vào phạm vi bảo hiểm phù hợp, doanh nghiệp có thể phải tự chịu rủi ro tài chính đối với lượng hàng này.
9. Bảo hiểm máy móc xưởng sản xuất túi xách
Một nhà máy hiện đại có thể đầu tư hàng chục tỷ đồng vào máy móc.
Khi máy móc bị tổn thất, doanh nghiệp không chỉ mất tài sản mà còn có thể mất khả năng sản xuất.
Do đó cần phân biệt:
Bảo hiểm tài sản
và
bảo hiểm hư hỏng máy móc.
Một số sự cố hư hỏng cơ khí hoặc điện bên trong máy có thể cần chương trình bảo hiểm máy móc phù hợp thay vì chỉ dựa vào bảo hiểm cháy nổ.
Khi tư vấn, doanh nghiệp nên cung cấp:
-
Tên máy.
-
Nhà sản xuất.
-
Năm sản xuất.
-
Giá trị.
-
Công suất.
-
Số lượng.
-
Lịch sử bảo trì.
10. Bảo hiểm gián đoạn kinh doanh cho nhà máy túi xách
Đây là một nội dung rất đáng quan tâm.
Giả sử một nhà máy bị cháy và phải ngừng sản xuất trong 6 tháng.
Trong thời gian đó:
-
Nhà xưởng phải sửa chữa.
-
Máy móc phải thay thế.
-
Đơn hàng bị chậm.
-
Doanh thu giảm.
-
Khách hàng có thể chuyển đơn hàng sang nhà cung cấp khác.
Trong khi đó, doanh nghiệp vẫn phải trả:
-
Lương.
-
Chi phí quản lý.
-
Tiền thuê.
-
Lãi vay.
-
Một số chi phí cố định.
Bảo hiểm gián đoạn kinh doanh, nếu được tham gia và tổn thất thuộc phạm vi bảo hiểm, có thể giúp doanh nghiệp giảm tác động tài chính trong thời gian khôi phục.
11. Tại sao bảo hiểm gián đoạn kinh doanh quan trọng với ngành túi xách?
Ngành sản xuất túi xách thường hoạt động theo đơn hàng.
Khách hàng có thể yêu cầu:
-
Số lượng lớn.
-
Thời gian giao hàng cụ thể.
-
Tiêu chuẩn chất lượng.
-
Tiến độ nghiêm ngặt.
Nếu nhà máy dừng sản xuất, doanh nghiệp không chỉ mất doanh thu hiện tại mà còn có thể chịu tác động đến quan hệ thương mại.
Do đó, các doanh nghiệp có quy mô lớn nên đánh giá rủi ro gián đoạn kinh doanh khi xây dựng chương trình bảo hiểm.
12. Giá bảo hiểm nhà xưởng sản xuất túi xách bao nhiêu?
Không có một mức phí cố định cho tất cả nhà máy.
Phí bảo hiểm phụ thuộc vào:
-
Giá trị nhà xưởng.
-
Giá trị máy móc.
-
Giá trị hàng hóa.
-
Đặc điểm nguyên liệu.
-
Quy trình sản xuất.
-
Hệ thống PCCC.
-
Địa điểm.
-
Lịch sử tổn thất.
-
Phạm vi bảo hiểm.
-
Mức khấu trừ.
-
Điều khoản mở rộng.
-
Điều kiện khai thác của từng hợp đồng.
Có thể hình dung theo công thức cơ bản:
Phí bảo hiểm = Số tiền bảo hiểm × Tỷ lệ phí
Ví dụ giả định:
Một nhà máy có tài sản thuộc phạm vi bảo hiểm trị giá 200 tỷ đồng.
Nếu giả sử tỷ lệ phí là 0,2%/năm thì:
200 tỷ × 0,2% = 400 triệu đồng/năm.
Đây chỉ là ví dụ toán học để minh họa cách tính, không phải mức phí áp dụng cho mọi xưởng sản xuất túi xách.
Đối với bảo hiểm cháy, nổ bắt buộc, cần áp dụng biểu phí và quy định có hiệu lực tại thời điểm ký hợp đồng.
13. Những yếu tố ảnh hưởng đến phí bảo hiểm xưởng túi xách
13.1. Giá trị tài sản
Tài sản càng lớn thì số tiền bảo hiểm càng lớn và phí tuyệt đối thường tăng tương ứng.
13.2. Loại nguyên liệu
Da, vải, mút, cao su, nhựa, carton và các vật liệu khác có đặc điểm cháy khác nhau.
13.3. Keo và dung môi
Việc sử dụng hóa chất dễ cháy cần được khai báo rõ.
13.4. Hệ thống PCCC
Đây là yếu tố quan trọng trong đánh giá rủi ro.
13.5. Lịch sử tổn thất
Doanh nghiệp từng xảy ra nhiều tổn thất có thể được đánh giá khác doanh nghiệp có lịch sử tổn thất tốt.
13.6. Vị trí nhà máy
Khoảng cách tới lực lượng chữa cháy và điều kiện tiếp cận nhà máy cũng có thể được xem xét.
14. Hệ thống PCCC ảnh hưởng thế nào đến bảo hiểm?
Một hệ thống PCCC tốt không chỉ giúp bảo vệ con người mà còn giúp hạn chế mức độ tổn thất tài sản.
Nhà máy nên quan tâm:
-
Hệ thống báo cháy.
-
Hệ thống chữa cháy.
-
Bình chữa cháy.
-
Họng nước.
-
Bơm chữa cháy.
-
Bể nước.
-
Sprinkler.
-
Lối thoát hiểm.
-
Đèn sự cố.
-
Biển báo.
-
Phân khu kho.
Quan trọng không kém là công tác:
-
Kiểm tra.
-
Bảo dưỡng.
-
Thử nghiệm.
-
Huấn luyện.
-
Diễn tập.
Một hệ thống PCCC chỉ có ý nghĩa khi có khả năng hoạt động thực tế khi xảy ra sự cố.
15. Khảo sát rủi ro trước khi mua bảo hiểm nhà xưởng
Đối với nhà máy có quy mô lớn, doanh nghiệp bảo hiểm có thể tiến hành khảo sát.
Nội dung khảo sát có thể gồm:
Khu vực sản xuất
-
Diện tích.
-
Chiều cao.
-
Vật liệu xây dựng.
-
Máy móc.
-
Quy trình sản xuất.
Khu vực kho
-
Loại hàng.
-
Khối lượng.
-
Phương thức xếp hàng.
-
Chiều cao lưu trữ.
-
Khoảng cách giữa các khu vực.
Khu vực hóa chất
-
Loại hóa chất.
-
Khối lượng.
-
Bao bì.
-
Điều kiện lưu trữ.
-
Khoảng cách tới nguồn nhiệt.
Hệ thống điện
-
Trạm điện.
-
Tủ điện.
-
Dây dẫn.
-
Máy phát điện.
PCCC
-
Báo cháy.
-
Chữa cháy.
-
Sprinkler.
-
Bơm.
-
Nguồn nước.
16. Nhà xưởng sản xuất túi xách thuê có mua bảo hiểm được không?
Có thể.
Nhiều doanh nghiệp thuê nhà xưởng tại khu công nghiệp thay vì tự xây dựng.
Trong trường hợp này cần phân biệt:
Tài sản của chủ nhà xưởng
Có thể gồm:
-
Công trình.
-
Kết cấu.
-
Một số hệ thống cố định.
Tài sản của bên thuê
Có thể gồm:
-
Máy móc.
-
Thiết bị.
-
Nguyên liệu.
-
Thành phẩm.
-
Nội thất.
Doanh nghiệp nên kiểm tra hợp đồng thuê để xác định nghĩa vụ bảo hiểm của từng bên.
17. Nhà máy túi xách trong khu công nghiệp cần lưu ý gì?
Nhà máy trong khu công nghiệp thường có lợi thế về:
-
Hạ tầng.
-
Đường giao thông.
-
Hệ thống PCCC.
-
Nguồn điện.
-
Nguồn nước.
Tuy nhiên, việc nằm trong khu công nghiệp không có nghĩa là doanh nghiệp không cần bảo hiểm.
Một vụ cháy tại nhà máy có thể ảnh hưởng tới:
-
Nhà máy bên cạnh.
-
Kho lân cận.
-
Hệ thống hạ tầng.
-
Tài sản của bên thứ ba.
Do đó, doanh nghiệp nên xây dựng phương án bảo hiểm dựa trên rủi ro thực tế.
18. Bảo hiểm trách nhiệm cho nhà máy sản xuất túi xách
Ngoài tài sản, doanh nghiệp có thể phải đối mặt với trách nhiệm đối với bên thứ ba.
Ví dụ:
-
Cháy lan sang tài sản bên cạnh.
-
Người thứ ba bị thiệt hại.
-
Sản phẩm gây thiệt hại thuộc trường hợp trách nhiệm được bảo hiểm.
-
Hoạt động sản xuất gây tổn thất cho bên khác.
Tùy nhu cầu và điều kiện, doanh nghiệp có thể xem xét các sản phẩm bảo hiểm trách nhiệm phù hợp.
Đặc biệt với doanh nghiệp xuất khẩu, yêu cầu về bảo hiểm trách nhiệm sản phẩm có thể xuất hiện trong hợp đồng thương mại.
19. Bảo hiểm trách nhiệm sản phẩm ngành túi xách
Túi xách là sản phẩm được sử dụng trực tiếp bởi người tiêu dùng.
Các doanh nghiệp sản xuất hàng xuất khẩu có thể phải đáp ứng những tiêu chuẩn chất lượng và trách nhiệm sản phẩm khác nhau tùy thị trường.
Do đó, ngoài bảo hiểm tài sản, doanh nghiệp có thể xem xét:
Bảo hiểm trách nhiệm sản phẩm.
Phạm vi cụ thể phải căn cứ vào quy tắc và hợp đồng bảo hiểm.
20. Bảo hiểm hàng hóa vận chuyển cho doanh nghiệp sản xuất túi xách
Nhà máy sản xuất túi xách có thể nhập:
-
Da.
-
Vải.
-
Máy móc.
-
Phụ kiện.
-
Khóa kéo.
-
Nguyên liệu đặc biệt.
Đồng thời xuất:
-
Túi thời trang.
-
Balo.
-
Túi du lịch.
-
Túi da.
-
Túi vải.
Hàng hóa phải trải qua quá trình vận chuyển.
Vì vậy, bảo hiểm nhà xưởng không nên được xem là bảo hiểm thay thế cho bảo hiểm hàng hóa vận chuyển.
Doanh nghiệp nên đánh giá từng chặng:
Nhà cung cấp → cảng → nhà máy → kho → khách hàng.
21. Bảo hiểm nhà máy túi da và túi giả da
Hai loại hình sản xuất này có thể sử dụng nguyên liệu khác nhau.
Túi da thường sử dụng:
-
Da thuộc.
-
Da bò.
-
Da dê.
-
Da tổng hợp.
-
Vải lót.
-
Phụ kiện kim loại.
Túi giả da có thể sử dụng:
-
PU.
-
PVC.
-
Vải phủ.
-
Nhựa.
-
Mút.
Khi đánh giá bảo hiểm, không nên chỉ ghi chung chung:
“Nhà máy sản xuất túi xách.”
Mà nên mô tả chi tiết:
-
Loại sản phẩm.
-
Nguyên liệu.
-
Công đoạn sản xuất.
-
Hóa chất sử dụng.
-
Phương thức lưu trữ.
Thông tin càng chính xác thì việc đánh giá rủi ro càng thuận lợi.
22. Những khu vực cần đặc biệt lưu ý trong xưởng túi xách
Có thể chia nhà máy thành các vùng:
Vùng 1: Kho nguyên liệu
Tập trung da, vải, nhựa, cao su, mút.
Vùng 2: Khu cắt
Có máy cắt và nhiều vật liệu.
Vùng 3: Khu may
Tập trung nhiều máy may và vật liệu.
Vùng 4: Khu dán
Có thể sử dụng keo.
Vùng 5: Khu hoàn thiện
Lắp phụ kiện, xử lý sản phẩm.
Vùng 6: Kho thành phẩm
Tập trung lượng lớn túi đã đóng gói.
Vùng 7: Kho hóa chất
Cần kiểm soát riêng.
Việc phân vùng giúp doanh nghiệp xác định các điểm rủi ro trọng yếu.
23. 10 sai lầm khi mua bảo hiểm nhà xưởng sản xuất túi xách
Sai lầm 1: Chỉ bảo hiểm nhà xưởng
Bỏ qua máy móc và hàng hóa.
Sai lầm 2: Khai báo thiếu kho
Có nhiều kho nhưng chỉ khai một địa điểm.
Sai lầm 3: Không khai báo hóa chất
Không cung cấp đầy đủ thông tin về keo, dung môi.
Sai lầm 4: Khai giá trị tài sản thấp
Có thể dẫn đến vấn đề bảo hiểm dưới giá trị tùy điều kiện hợp đồng.
Sai lầm 5: Không cập nhật tài sản
Mua thêm máy nhưng không điều chỉnh hợp đồng.
Sai lầm 6: Không đọc điều khoản loại trừ
Đây là lỗi phổ biến.
Sai lầm 7: Chỉ quan tâm giá phí
Không so sánh phạm vi bảo hiểm.
Sai lầm 8: Không kiểm tra mức khấu trừ
Mức khấu trừ ảnh hưởng đến số tiền doanh nghiệp tự chịu.
Sai lầm 9: Không mua bảo hiểm gián đoạn kinh doanh
Trong khi doanh nghiệp phụ thuộc lớn vào hoạt động sản xuất.
Sai lầm 10: Không lưu hồ sơ
Khi xảy ra tổn thất mới tìm hợp đồng và chứng từ.
24. Làm thế nào để giảm phí bảo hiểm nhà xưởng?
Doanh nghiệp không nên tìm cách giảm phí bằng việc khai thấp giá trị tài sản.
Thay vào đó, nên tập trung vào giảm rủi ro thực tế.
Một số biện pháp:
-
Kiểm tra điện định kỳ.
-
Bảo dưỡng máy móc.
-
Tách khu vực hóa chất.
-
Giảm tồn kho tại khu vực nguy hiểm.
-
Bố trí hàng hóa khoa học.
-
Đảm bảo lối thoát hiểm.
-
Kiểm tra hệ thống PCCC.
-
Đào tạo nhân viên.
-
Diễn tập chữa cháy.
-
Kiểm soát nguồn nhiệt.
Khi rủi ro được kiểm soát tốt, doanh nghiệp có thể thuận lợi hơn trong quá trình làm việc với doanh nghiệp bảo hiểm.
25. Có nên mua bảo hiểm cho toàn bộ nhà máy không?
Đối với nhà máy lớn, nên đánh giá tổng thể.
Một phương án có thể gồm:
Nhà xưởng + máy móc + hàng tồn kho + thành phẩm + tài sản khác.
Sau đó xem xét bổ sung:
Gián đoạn kinh doanh + trách nhiệm + vận chuyển.
Không nhất thiết mọi doanh nghiệp đều phải mua tất cả các loại bảo hiểm.
Quan trọng là chương trình phải phù hợp với:
-
Quy mô.
-
Tài sản.
-
Doanh thu.
-
Chuỗi cung ứng.
-
Hợp đồng khách hàng.
-
Mức độ rủi ro.
26. Số tiền bảo hiểm nhà xưởng sản xuất túi xách
Doanh nghiệp nên lập bảng tài sản.
Ví dụ minh họa:
| Nhóm tài sản | Giá trị |
|---|---|
| Nhà xưởng | 70 tỷ |
| Máy móc | 100 tỷ |
| Nguyên liệu | 40 tỷ |
| Thành phẩm | 30 tỷ |
| Thiết bị khác | 10 tỷ |
| Tổng | 250 tỷ |
Đây chỉ là bảng giả định để minh họa.
Trong thực tế, doanh nghiệp cần xác định giá trị phù hợp với tài sản thực tế và điều kiện của hợp đồng.
27. Bảo hiểm dưới giá trị là gì?
Đây là vấn đề doanh nghiệp cần đặc biệt quan tâm.
Ví dụ:
Nhà máy có tổng giá trị tài sản là 300 tỷ đồng nhưng chỉ mua bảo hiểm cho 150 tỷ đồng.
Khi xảy ra tổn thất lớn, việc xác định số tiền bồi thường có thể bị ảnh hưởng bởi điều khoản bảo hiểm dưới giá trị và các quy định trong hợp đồng.
Do đó, không nên tự ý giảm số tiền bảo hiểm chỉ để giảm phí.
Giảm phí bằng cách giảm số tiền bảo hiểm có thể đồng nghĩa với việc doanh nghiệp giữ lại một phần rủi ro rất lớn.
28. Bảo hiểm nhà xưởng sản xuất túi xách khi giá trị hàng hóa biến động
Hàng tồn kho ngành túi xách có thể biến động mạnh.
Ví dụ:
Tháng 1: 10 tỷ.
Tháng 4: 20 tỷ.
Tháng 8: 40 tỷ.
Tháng 11: 60 tỷ.
Đặc biệt vào mùa cao điểm, doanh nghiệp có thể tăng mạnh lượng nguyên liệu và thành phẩm.
Do đó, cần trao đổi với doanh nghiệp bảo hiểm về phương thức xác định số tiền bảo hiểm phù hợp đối với hàng tồn kho biến động.
29. Hồ sơ cần chuẩn bị để mua bảo hiểm
Doanh nghiệp nên chuẩn bị:
Thông tin doanh nghiệp
-
Tên công ty.
-
Địa chỉ.
-
Ngành nghề.
-
Người liên hệ.
Thông tin nhà máy
-
Diện tích.
-
Sơ đồ.
-
Năm xây dựng.
-
Kết cấu.
-
Số tầng.
Thông tin sản xuất
-
Loại sản phẩm.
-
Nguyên liệu.
-
Quy trình.
-
Máy móc.
Thông tin tài sản
-
Nhà xưởng.
-
Máy móc.
-
Hàng hóa.
-
Thành phẩm.
Thông tin PCCC
-
Hồ sơ PCCC.
-
Hệ thống báo cháy.
-
Hệ thống chữa cháy.
-
Bơm.
-
Bể nước.
-
Sprinkler.
Lịch sử tổn thất
-
Cháy.
-
Nổ.
-
Ngập.
-
Thiệt hại tài sản.
-
Bồi thường trước đây.
30. Khi xảy ra cháy tại xưởng túi xách cần làm gì?
Nguyên tắc đầu tiên là bảo vệ tính mạng con người.
Doanh nghiệp cần:
-
Báo động.
-
Sơ tán người lao động.
-
Gọi lực lượng PCCC.
-
Thực hiện chữa cháy tại chỗ khi đủ điều kiện an toàn.
-
Cắt điện khi có thể thực hiện an toàn.
-
Bảo vệ hiện trường.
-
Thông báo cho doanh nghiệp bảo hiểm.
-
Phối hợp giám định.
-
Thu thập chứng từ tổn thất.
Không nên tự ý sửa chữa hoặc loại bỏ hiện trường khi chưa cần thiết, trừ những hành động cần thiết để đảm bảo an toàn hoặc ngăn ngừa thiệt hại tiếp diễn.
31. Hồ sơ bồi thường bảo hiểm nhà xưởng
Tùy vụ việc, doanh nghiệp có thể cần:
-
Giấy chứng nhận bảo hiểm.
-
Hợp đồng.
-
Phụ lục.
-
Danh mục tài sản.
-
Biên bản sự cố.
-
Hồ sơ cơ quan chức năng.
-
Hình ảnh.
-
Video.
-
Danh sách tài sản tổn thất.
-
Hóa đơn.
-
Chứng từ mua hàng.
-
Báo giá sửa chữa.
-
Hồ sơ hàng tồn kho.
-
Chứng từ kế toán.
Việc lưu trữ hồ sơ tài sản ngay từ đầu giúp quá trình xử lý tổn thất thuận lợi hơn.
32. Bảo hiểm nhà xưởng sản xuất túi xách cho doanh nghiệp xuất khẩu
Các doanh nghiệp sản xuất túi xách xuất khẩu thường có:
-
Nhà máy lớn.
-
Kho nguyên liệu.
-
Kho thành phẩm.
-
Hàng hóa chờ xuất.
-
Đơn hàng theo mùa.
Do đó, rủi ro không chỉ nằm ở tài sản cố định mà còn nằm ở dòng tiền và chuỗi cung ứng.
Một chương trình bảo hiểm phù hợp nên xem xét toàn bộ:
Tài sản cố định → nguyên liệu → sản xuất → thành phẩm → vận chuyển → khách hàng.
Đây là cách tiếp cận phù hợp hơn so với chỉ mua bảo hiểm cho phần nhà xưởng.
33. Bảo hiểm nhà xưởng sản xuất túi xách tại Bình Dương
Bình Dương tập trung nhiều khu công nghiệp và cơ sở sản xuất lớn.
Các doanh nghiệp sản xuất túi xách tại đây có thể có:
-
Nhà máy độc lập.
-
Nhà xưởng thuê.
-
Kho logistics.
-
Kho nguyên liệu.
-
Kho thành phẩm.
Khi tư vấn bảo hiểm, cần khảo sát chính xác từng địa điểm.
Nếu doanh nghiệp có nhiều nhà máy hoặc nhiều kho, không nên tự động xem toàn bộ là một địa điểm bảo hiểm nếu hợp đồng không quy định như vậy.
34. Bảo hiểm nhà xưởng sản xuất túi xách tại TP.HCM
Tại TP.HCM, nhiều doanh nghiệp sản xuất hoặc gia công túi xách hoạt động trong các khu công nghiệp hoặc cụm sản xuất.
Một số cơ sở có quy mô nhỏ, trong khi những nhà máy xuất khẩu có thể sở hữu hệ thống tài sản rất lớn.
Mức độ rủi ro cần được đánh giá theo thực tế:
-
Diện tích.
-
Nguyên liệu.
-
Máy móc.
-
Hệ thống điện.
-
Kho.
-
Hóa chất.
-
PCCC.
Không nên sử dụng một mức phí chung cho mọi xưởng.
35. Bảo hiểm nhà xưởng sản xuất túi xách tại Đồng Nai
Đồng Nai cũng là địa bàn tập trung nhiều nhà máy sản xuất và doanh nghi
Tin khác
- Bảo Hiểm Cháy Nổ Bắt Buộc Kho Điện Tử: Phí & Quy Định Mới (15.10.2026)
- Bảo Hiểm Cháy Nổ Bắt Buộc Kho Thiết Bị Điện: Quy Định & Phí Mới Nhất (15.10.2026)
- Bảo Hiểm Cháy Nổ Bắt Buộc Kho Vật Tư Ngành Ảnh: Quy Định & Mức Phí 2026 (15.10.2026)
- Bảo Hiểm Cháy Nổ Bắt Buộc Kho Dược Phẩm: Phí & Quy Định 2026 (15.10.2026)
- Bảo Hiểm Cháy Nổ Bắt Buộc Kho Hương Liệu Dầu Ăn [Báo Giá 2026] (15.10.2026)


