

- Bảo Hiểm Hàng Hóa - Tàu Thủy
- Mua bảo hiểm hàng hóa xuất nhập khẩu | Báo giá & tư vấn
- Mua bảo hiểm thân tàu thủy nội địa | Quyền lợi, phí bảo hiểm và bồi thường
- Bảo hiểm hàng hóa vận chuyển nội địa | Quyền lợi & báo giá
- Mua bảo hiểm hàng hóa xuất nhập khẩu PJICO | 10 lợi thế nổi bật
- Bảo hiểm hàng hóa đông lạnh xuất nhập khẩu | Quyền lợi & báo giá
- Bảo hiểm hàng hóa đường hàng không | Quyền lợi, phí & bồi thường
- bảo hiểm ô tô - xe máy
- Bảo hiểm kỹ thuật
- Mua bảo hiểm công trình xây dựng | Quyền lợi, phí và bồi thường
- Bảo hiểm máy thiết bị chủ thầu: Phí, quyền lợi & bồi thường
- Mua bảo hiểm lắp đặt (EAR) | Quyền lợi, phí và bồi thường
- Mua bảo hiểm nồi hơi: Phí, phạm vi & quyền lợi mới nhất
- Bảo hiểm công trình xây dựng dân dụng đã hoàn thành
- Bảo hiểm hàng hóa trong kho lạnh
- Bảo Hiểm Cháy Nổ Tài Sản
- Bảo hiểm cháy nổ bắt buộc
- Bảo Hiểm Mọi Rủi Ro Tài Sản
- Mua bảo hiểm nhà tư nhân: Giá, quyền lợi & kinh nghiệm 2026
- Mua bảo hiểm thiết bị điện tử | Quyền lợi, phí và bồi thường
- Bảo hiểm hỏa hoạn và các rủi ro đặc biệt
- Bảo hiểm gián đoạn kinh doanh sau đơn mọi rủi ro
- Mua bảo hiểm cháy nổ bắt buộc cho nhà trọ | Báo giá mới nhất
- Bảo hiểm phòng cháy chữa cháy gara ô tô
- Bảo hiểm phòng cháy chữa cháy bắt buộc 2026
- Bảo Hiểm Trách Nhiệm
- Bảo Hiểm Con Người
- Bảo hiểm tai nạn con người 24h
- Mua bảo hiểm người sử dụng điện: Giá, quyền lợi & bồi thường
- Mua bảo hiểm du lịch quốc tế: Giá, quyền lợi & kinh nghiệm 2026
- Mua bảo hiểm tai nạn hành khách: Giá, quyền lợi & bồi thường
- Mua bảo hiểm học sinh sinh viên: Quyền lợi, phí & bồi thường
- Mua bảo hiểm tai nạn thuyền viên: Phí & quyền lợi 2026
- Mua bảo hiểm du lịch trong nước: Phí & quyền lợi 2026
- Bảo hiểm người vay tín chấp: Phí, quyền lợi & bồi thường
- Mua bảo hiểm tai nạn lao động | Báo giá nhanh
Bảo hiểm nhà xưởng nhà kho cho thuê
Bảo hiểm nhà xưởng nhà kho cho thuê là gì?
Xu hướng xây dựng nhà xưởng cho thuê và nhà kho cho thuê đang phát triển mạnh tại TP.HCM, Bình Dương, Đồng Nai, Long An, Bắc Ninh, Hải Phòng và nhiều khu công nghiệp trên cả nước. Đây là mô hình mang lại dòng tiền ổn định cho chủ đầu tư, tuy nhiên cũng tiềm ẩn nhiều rủi ro như cháy nổ, thiên tai, sự cố kỹ thuật hoặc tai nạn trong quá trình khai thác.
Một vụ cháy tại nhà xưởng hoặc kho hàng có thể gây thiệt hại từ vài tỷ đến hàng trăm tỷ đồng, ảnh hưởng trực tiếp đến chủ đầu tư và cả doanh nghiệp thuê mặt bằng.
Bảo hiểm nhà xưởng nhà kho cho thuê là giải pháp giúp chủ sở hữu chuyển giao rủi ro tài chính cho doanh nghiệp bảo hiểm, bảo vệ giá trị tài sản và đảm bảo hoạt động kinh doanh được duy trì ổn định.
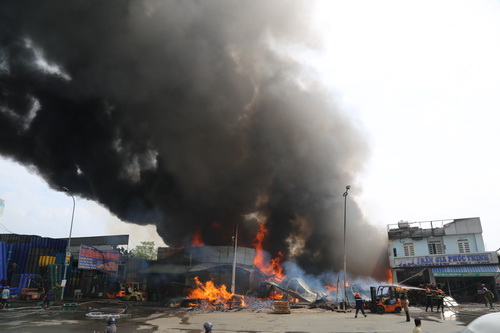
Vì sao chủ đầu tư nên mua bảo hiểm nhà xưởng nhà kho cho thuê?
Không giống nhà ở hay văn phòng thông thường, nhà xưởng và nhà kho thường có:
- Diện tích lớn.
- Giá trị xây dựng cao.
- Hệ thống điện công suất lớn.
- Máy móc vận hành liên tục.
- Hàng hóa lưu trữ với giá trị lớn.Nhiều doanh nghiệp thuê cùng lúc.
Chỉ một sự cố nhỏ cũng có thể gây ra tổn thất nghiêm trọng.
Những thiệt hại thường gặp gồm:
- Cháy toàn bộ nhà xưởng.
- Cháy kho hàng.
- Sập mái.
- Thiệt hại kết cấu công trình.
- Hư hỏng hệ thống điện.
- Hư hỏng máy phát điện.
- Hỏng hệ thống phòng cháy chữa cháy.
- Gián đoạn hoạt động cho thuê.
Đối tượng được bảo hiểm
Tùy theo chương trình bảo hiểm, tài sản có thể bao gồm:
- Nhà xưởng.
- Nhà kho.
- Văn phòng điều hành.
- Nhà bảo vệ.
- Nhà xe.
- Hệ thống điện.
- Trạm biến áp.
- Máy phát điện.
- Hệ thống điều hòa.
- Hệ thống phòng cháy chữa cháy.
- Hàng rào.
- Sân bãi.
- Nội thất cố định.
- Thiết bị kỹ thuật gắn liền với công trình.
Nếu chủ đầu tư sở hữu nhiều cụm nhà xưởng, doanh nghiệp bảo hiểm có thể thiết kế chương trình bảo hiểm theo danh mục tài sản.
Những rủi ro thường gặp đối với nhà xưởng và nhà kho cho thuê
Cháy nổ
Đây là rủi ro lớn nhất.
Nguyên nhân có thể đến từ:
- Chập điện.
- Máy móc quá tải.
- Hàn cắt kim loại.
- Tia lửa điện.
- Hóa chất.
- Sự cố trong quá trình sản xuất của đơn vị thuê.
Một vụ cháy tại một phân xưởng có thể nhanh chóng lan sang các khu vực lân cận nếu hàng hóa hoặc vật liệu dễ cháy được lưu trữ với mật độ cao.
Thiên tai
Nhà xưởng có thể chịu ảnh hưởng bởi:
- Bão.
- Lốc xoáy.
- Mưa lớn.
- Ngập nước.
- Sét đánh.
Đặc biệt tại các tỉnh phía Nam, mưa lớn kéo dài có thể gây ngập, ảnh hưởng đến công trình và tài sản.
Va chạm phương tiện
Xe container, xe nâng hoặc phương tiện vận chuyển có thể va chạm vào:
- Cửa kho.
- Cột nhà.
- Kết cấu thép.
- Hệ thống kỹ thuật.
Vỡ đường ống
Sự cố đường ống cấp nước hoặc hệ thống chữa cháy có thể gây hư hỏng:
- Hàng hóa.
- Máy móc.
- Văn phòng.
- Hệ thống điện.
Nhà xưởng cho thuê có bắt buộc mua bảo hiểm cháy nổ không?
Nếu nhà xưởng hoặc nhà kho thuộc danh mục cơ sở có nguy hiểm về cháy, nổ theo quy định của pháp luật, chủ đầu tư hoặc đơn vị có trách nhiệm quản lý cần tham gia bảo hiểm cháy nổ bắt buộc.
Ngoài chương trình bắt buộc, nhiều doanh nghiệp còn lựa chọn bảo hiểm mọi rủi ro tài sản để mở rộng phạm vi bảo vệ trước các rủi ro khác không giới hạn ở cháy và nổ.
Phạm vi bảo hiểm
Tùy theo sản phẩm bảo hiểm, phạm vi có thể bao gồm:
- Cháy.
- Nổ.
- Sét đánh.
- Bão.
- Lũ lụt (nếu tham gia mở rộng).
- Động đất (nếu có thỏa thuận).
- Va chạm phương tiện.
- Vỡ đường ống.
- Chi phí chữa cháy hợp lý.
- Chi phí dọn dẹp hiện trường.
- Chi phí hạn chế tổn thất.
Ngoài ra, khách hàng có thể mở rộng bảo hiểm cho:
Máy móc thiết bị.
- Hàng hóa.
- Trách nhiệm công cộng.
- Gián đoạn kinh doanh.
- Thiết bị điện tử.
- Kính.
- Biển quảng cáo.
Giá bảo hiểm nhà xưởng nhà kho cho thuê được tính như thế nào?
Không có một mức phí cố định cho mọi công trình. Doanh nghiệp bảo hiểm sẽ xem xét nhiều yếu tố như:
- Giá trị tài sản.
- Diện tích nhà xưởng.
- Loại hình sản xuất của bên thuê.
- Kết cấu công trình (thép, bê tông cốt thép, panel...).
- Hệ thống phòng cháy chữa cháy.
- Khoảng cách an toàn với các công trình lân cận.
- Lịch sử tổn thất.
- Mức khấu trừ lựa chọn.
- Phạm vi bảo hiểm.
Những nhà xưởng có hệ thống PCCC đạt chuẩn, được bảo trì thường xuyên và quản lý an toàn tốt thường được đánh giá rủi ro thấp hơn.
Hồ sơ cần cung cấp để báo giá
Để được báo giá nhanh và chính xác, chủ đầu tư thường cần chuẩn bị:
- Thông tin chủ sở hữu.
- Địa chỉ công trình.
- Năm xây dựng.
- Diện tích.
- Giá trị tài sản.
- Công năng sử dụng.
- Loại hình sản xuất của bên thuê.
- Danh mục hệ thống PCCC.
- Lịch sử tổn thất.
- Hình ảnh công trình hoặc bản vẽ (nếu có).
Đối với các nhà xưởng có giá trị lớn, doanh nghiệp bảo hiểm thường khảo sát trực tiếp trước khi phát hành hợp đồng.
Vì sao nhiều doanh nghiệp lựa chọn PJICO?
PJICO là một trong những doanh nghiệp bảo hiểm phi nhân thọ có nhiều kinh nghiệm bảo hiểm tài sản cho:
- Nhà xưởng.
- Nhà kho.
- Kho lạnh.
- Trung tâm logistics.
- Nhà máy.
- Khu công nghiệp.
- Cao ốc văn phòng.
- Trung tâm thương mại.
Một số ưu điểm nổi bật:
- Gần 31 năm kinh nghiệm trong lĩnh vực bảo hiểm phi nhân thọ.
- Đội ngũ chuyên viên am hiểu bảo hiểm tài sản và bảo hiểm kỹ thuật.
- Hỗ trợ khảo sát, đánh giá rủi ro trước khi cấp đơn.
- Kinh nghiệm phục vụ cả doanh nghiệp FDI, doanh nghiệp trong nước và khách hàng cá nhân.
- Mạng lưới phục vụ trên toàn quốc.
- Quy trình hỗ trợ giám định và bồi thường chuyên nghiệp.
- Được tổ chức xếp hạng tín nhiệm quốc tế AM Best đánh giá năng lực tài chính, góp phần tạo niềm tin cho khách hàng và đối tác khi lựa chọn doanh nghiệp bảo hiểm.
Câu hỏi thường gặp
Chủ đầu tư hay doanh nghiệp thuê mua bảo hiểm?
Thông thường, chủ đầu tư sẽ mua bảo hiểm cho phần công trình thuộc sở hữu của mình. Doanh nghiệp thuê có thể mua thêm bảo hiểm cho hàng hóa, máy móc, thiết bị và trách nhiệm phát sinh từ hoạt động kinh doanh của mình.
Có thể bảo hiểm cả công trình và hàng hóa trong cùng một hợp đồng không?
Có. Tùy nhu cầu, doanh nghiệp bảo hiểm có thể tư vấn giải pháp phù hợp hoặc kết hợp nhiều sản phẩm bảo hiểm để bảo vệ cả công trình và tài sản bên trong.
Có cần khảo sát trước khi báo giá?
Đối với nhà xưởng hoặc nhà kho có giá trị lớn, việc khảo sát hiện trường thường được thực hiện nhằm đánh giá hệ thống PCCC, kết cấu công trình và các yếu tố rủi ro trước khi đưa ra mức phí và điều kiện bảo hiểm.
Xem thêm: bảo hiểm hỏa hoạn và các rủi ro đặc biệt là gì ?
Quy trình bồi thường, cách tính phí và kinh nghiệm mua bảo hiểm nhà xưởng nhà kho cho thuê
Những rủi ro đặc thù của nhà xưởng, nhà kho cho thuê
So với các loại hình bất động sản khác, nhà xưởng và nhà kho cho thuê có tần suất khai thác cao, lượng hàng hóa lớn và nhiều đơn vị thuê cùng hoạt động. Điều này khiến nguy cơ xảy ra tổn thất cao hơn nếu công tác quản lý an toàn không được thực hiện tốt.
Cháy do hoạt động của bên thuê
Không ít vụ cháy nhà xưởng xuất phát từ hoạt động sản xuất của doanh nghiệp thuê như:
- Hàn cắt kim loại.
- Gia công cơ khí.
- Sơn công nghiệp.
- Chế biến gỗ.
- Sản xuất nhựa.
- Dệt may.
- Bao bì giấy.
Nếu đám cháy lan rộng, toàn bộ khu nhà xưởng có thể bị ảnh hưởng, gây thiệt hại cho cả chủ đầu tư và các doanh nghiệp thuê khác.
Chập điện
Hệ thống điện tại nhà xưởng thường phải vận hành liên tục với công suất lớn.
Các nguyên nhân phổ biến gồm:
- Quá tải đường dây.
- Thiết bị điện xuống cấp.
- Đấu nối không đúng kỹ thuật.
- Thiếu bảo trì định kỳ.
Đây là một trong những nguyên nhân hàng đầu gây cháy tại các khu công nghiệp.
Thiên tai
Nhà xưởng có thể chịu ảnh hưởng bởi:
- Bão.
- Lốc xoáy.
- Mưa đá.
- Ngập lụt.
- Sét đánh.
Các nhà kho sử dụng mái tôn hoặc kết cấu thép nhẹ thường cần được kiểm tra định kỳ để hạn chế thiệt hại khi thời tiết cực đoan.
Va chạm phương tiện
Trong quá trình xuất nhập hàng, xe container, xe tải hoặc xe nâng có thể va chạm với:
- Cửa kho.
- Cột chịu lực.
- Hệ thống dock leveler.
- Kệ chứa hàng.
- Thiết bị kỹ thuật.
Những sự cố này có thể làm gián đoạn hoạt động khai thác và phát sinh chi phí sửa chữa đáng kể.
Những yếu tố ảnh hưởng đến giá bảo hiểm
Giá trị tài sản
Số tiền bảo hiểm thường bao gồm:
- Nhà xưởng.
- Nhà kho.
- Văn phòng.
- Nhà xe.
- Hệ thống điện.
- Trạm biến áp.
- Máy phát điện.
- Hệ thống PCCC.
- Điều hòa.
- Thiết bị kỹ thuật cố định.
Giá trị tài sản càng lớn thì phí bảo hiểm tuyệt đối càng cao.
Ngành nghề của bên thuê
Đây là yếu tố được doanh nghiệp bảo hiểm đánh giá rất kỹ.
Ví dụ:
Mức độ rủi ro của:
- Kho linh kiện điện tử.
sẽ khác với:
- Kho hóa chất.
- Kho giấy.
- Kho nhựa.
- Kho gỗ.
- Xưởng may.
- Xưởng cơ khí.
Những ngành nghề có nguy cơ cháy cao thường cần khảo sát kỹ hơn trước khi cấp đơn.
Kết cấu công trình
Doanh nghiệp bảo hiểm sẽ xem xét:
- Khung bê tông cốt thép.
- Khung thép.
- Panel chống cháy.
- Mái tôn.
- Vật liệu cách nhiệt.
Những công trình sử dụng vật liệu có khả năng chống cháy tốt thường được đánh giá tích cực hơn.
Hệ thống phòng cháy chữa cháy
Một hệ thống PCCC hiện đại giúp giảm đáng kể mức độ rủi ro.
Các hạng mục thường được kiểm tra gồm:
- Sprinkler tự động.
- Báo cháy tự động.
- Máy bơm chữa cháy.
- Máy phát điện dự phòng.
- Họng nước chữa cháy.
- Bình chữa cháy.
- Đèn thoát hiểm.
- Cửa chống cháy.
- Hệ thống hút khói.
Ví dụ minh họa cách tính phí bảo hiểm
Giả sử:
- Giá trị nhà xưởng và nhà kho: 80 tỷ đồng.
- Tỷ lệ phí bảo hiểm (ví dụ minh họa): 0,09%/năm.
Khi đó:
Phí bảo hiểm = 80.000.000.000 × 0,09% = 72.000.000 đồng/năm.
Đây chỉ là ví dụ minh họa để giúp khách hàng hình dung cách tính. Mức phí thực tế sẽ phụ thuộc vào loại hình sản xuất, kết quả khảo sát rủi ro, hệ thống PCCC, lịch sử tổn thất và quy định của doanh nghiệp bảo hiểm.
Quy trình tham gia bảo hiểm
Bước 1: Cung cấp thông tin
Khách hàng chuẩn bị:
Bước 2: Khảo sát hiện trường
Đối với công trình có giá trị lớn, doanh nghiệp bảo hiểm thường khảo sát:
- Kết cấu công trình.
- Khoảng cách an toàn.
- Hệ thống điện.
- Hệ thống PCCC.
- Khu vực sản xuất.
- Kho hàng.
Bước 3: Báo giá
Sau khi đánh giá rủi ro, doanh nghiệp bảo hiểm sẽ:
- Xác định số tiền bảo hiểm.
- Đề xuất phạm vi bảo hiểm.
- Báo mức phí.
- Thống nhất điều khoản hợp đồng.
Bước 4: Phát hành hợp đồng
Sau khi hoàn tất thủ tục và thanh toán phí, doanh nghiệp bảo hiểm sẽ phát hành giấy chứng nhận hoặc hợp đồng bảo hiểm.
Quy trình bồi thường bảo hiểm nhà xưởng
Thông báo ngay khi xảy ra sự cố
Ngay khi phát hiện cháy hoặc tổn thất, khách hàng cần:
- Thông báo doanh nghiệp bảo hiểm.
- Thông báo lực lượng chức năng nếu cần.
- Thực hiện các biện pháp hợp lý để hạn chế tổn thất lan rộng.
Giám định tổn thất
Doanh nghiệp bảo hiểm sẽ cử giám định viên hoặc phối hợp với đơn vị giám định độc lập để:
- Kiểm tra hiện trường.
- Xác định nguyên nhân.
- Đánh giá mức độ thiệt hại.
- Lập biên bản giám định.
#BaoHiemNhaXuong #BaoHiemNhaKho #BaoHiemNhaXuongChoThue #BaoHiemChayNoBatBuoc #BaoHiemTaiSan #BaoHiemMoiRuiRoTaiSan #BaoHiemDoanhNghiep #BaoHiemPJICO
Tin khác
- Bảo Hiểm Cháy Nổ Bắt Buộc Kho Hàng Nông Sản: Quy Định & Mức Phí (16.10.2026)
- Bảo Hiểm PCCC Có Bắt Buộc Không? Mức Phạt & Quy Định Mới (16.10.2026)
- Bảo Hiểm PCCC Bắt Buộc Mua Ở Đâu Uy Tín, Cấp Đơn Nhanh? (16.10.2026)
- Bảo Hiểm PCCC Bắt Buộc Ở Tây Ninh: Mức Phí & Quy Định Mới Nhất (16.10.2026)
- Bảo Hiểm PCCC Bắt Buộc Ở Đồng Nai: Quy Định, Biểu Phí & Địa Chỉ Mua Uy Tín (16.10.2026)
Đánh giá:
Bình Luận
Tin khác
- Bảo Hiểm Cháy Nổ Bắt Buộc Kho Hàng Nông Sản: Quy Định & Mức Phí (16.10.2026)
- Bảo Hiểm PCCC Có Bắt Buộc Không? Mức Phạt & Quy Định Mới (16.10.2026)
- Bảo Hiểm PCCC Bắt Buộc Mua Ở Đâu Uy Tín, Cấp Đơn Nhanh? (16.10.2026)
- Bảo Hiểm PCCC Bắt Buộc Ở Tây Ninh: Mức Phí & Quy Định Mới Nhất (16.10.2026)
- Bảo Hiểm PCCC Bắt Buộc Ở Đồng Nai: Quy Định, Biểu Phí & Địa Chỉ Mua Uy Tín (16.10.2026)


