

- Bảo Hiểm Hàng Hóa - Tàu Thủy
- Mua bảo hiểm hàng hóa xuất nhập khẩu | Báo giá & tư vấn
- Mua bảo hiểm thân tàu thủy nội địa | Quyền lợi, phí bảo hiểm và bồi thường
- Bảo hiểm hàng hóa vận chuyển nội địa | Quyền lợi & báo giá
- Mua bảo hiểm hàng hóa xuất nhập khẩu PJICO | 10 lợi thế nổi bật
- Bảo hiểm hàng hóa đông lạnh xuất nhập khẩu | Quyền lợi & báo giá
- Bảo hiểm hàng hóa đường hàng không | Quyền lợi, phí & bồi thường
- bảo hiểm ô tô - xe máy
- Bảo hiểm kỹ thuật
- Mua bảo hiểm công trình xây dựng | Quyền lợi, phí và bồi thường
- Bảo hiểm máy thiết bị chủ thầu: Phí, quyền lợi & bồi thường
- Mua bảo hiểm lắp đặt (EAR) | Quyền lợi, phí và bồi thường
- Mua bảo hiểm nồi hơi: Phí, phạm vi & quyền lợi mới nhất
- Bảo hiểm công trình xây dựng dân dụng đã hoàn thành
- Bảo hiểm hàng hóa trong kho lạnh
- Bảo Hiểm Cháy Nổ Tài Sản
- Bảo hiểm cháy nổ bắt buộc
- Bảo Hiểm Mọi Rủi Ro Tài Sản
- Mua bảo hiểm nhà tư nhân: Giá, quyền lợi & kinh nghiệm 2026
- Mua bảo hiểm thiết bị điện tử | Quyền lợi, phí và bồi thường
- Bảo hiểm hỏa hoạn và các rủi ro đặc biệt
- Bảo hiểm gián đoạn kinh doanh sau đơn mọi rủi ro
- Mua bảo hiểm cháy nổ bắt buộc cho nhà trọ | Báo giá mới nhất
- Bảo hiểm phòng cháy chữa cháy gara ô tô
- Bảo hiểm phòng cháy chữa cháy bắt buộc 2026
- Bảo Hiểm Trách Nhiệm
- Bảo Hiểm Con Người
- Bảo hiểm tai nạn con người 24h
- Mua bảo hiểm người sử dụng điện: Giá, quyền lợi & bồi thường
- Mua bảo hiểm du lịch quốc tế: Giá, quyền lợi & kinh nghiệm 2026
- Mua bảo hiểm tai nạn hành khách: Giá, quyền lợi & bồi thường
- Mua bảo hiểm học sinh sinh viên: Quyền lợi, phí & bồi thường
- Mua bảo hiểm tai nạn thuyền viên: Phí & quyền lợi 2026
- Mua bảo hiểm du lịch trong nước: Phí & quyền lợi 2026
- Bảo hiểm người vay tín chấp: Phí, quyền lợi & bồi thường
- Mua bảo hiểm tai nạn lao động | Báo giá nhanh
Bồi thường bảo hiểm vật chất ô tô
Bồi thường bảo hiểm vật chất ô tô
Phạm vi bảo hiểm
PJICO bồi thường cho Chủ xe những thiệt hại vật chất xe xảy ra do:
Tai nạn bất ngờ, ngoài sự kiểm soát của Chủ xe, lái xe trong các trường hợp: Đâm va, lật, đổ, hoả hoạn, cháy, nổ, các vật thể khác tác động lên xe cơ giới.
Những rủi ro bất khả kháng do thiên nhiên: Bão, lũ, lụt, sét đánh, động đất, mưa đá, sụt lở, sóng thần …
Mất toàn bộ xe trong các trường hợp: xe bị mất trộm, xe bị cướp.
Xem thêm: Phí bảo hiểm dân sự ô tô
Bồi thường bảo hiểm vật chất ô tô- 0932377138
Ngoài ra PJICO còn thanh toán những chi phí cần thiết và hợp lý phát sinh do tai nạn thuộc phạm vi bảo hiểm nhằm:
Ngăn ngừa, hạn chế tổn thất phát sinh thêm, bảo vệ và đưa xe thiệt hại tới nơi sửa chữa gần nhất nhưng tối đa không vượt quá 10% số tiền bảo hiểm.
Giám định tổn thất nếu thuộc trách nhiệm của bảo hiểm.
Xem thêm: Bảo hiểm hàng hóa xuất khẩu b
Trong mọi trường hợp tổng số tiền bồi thường thực tế của PJICO (bao gồm cả chi phí trên) không vượt quá số tiền bảo hiểm được ghi trên Giấy chứng nhận bảo hiểm vật chất ô tô.
Điểm loại trừ trách nhiệm bảo hiểm
Ngoài những điểm loại trừ, áp dụng từ chối bồi thường của Quy tắc bảo hiểm vật chất ô tô này, PJICO không phải trả tiền bồi thường thiệt hại về vật chất xe trong những trường hợp sau:
1. Hao mòn, hư hỏng tự nhiên phát sinh từ việc hoạt động bình thường của chiếc xe gây ra.
2. Hư hỏng do khuyết tật, mất giá trị, giảm dần chất lượng cho dù có Giấy chứng nhận kiểm định an toàn kỹ thuật và bảo vệ môi trường.
3. Hư hỏng hoặc tổn thất thêm do sửa chữa.
4. Hư hỏng về điện hoặc bộ phận máy móc, thiết bị mà không phải do tai nạn quy định tại điểm 1 Điều 25 trên đây.
Xem thêm: bảo hiểm dân sự ô tô
5. Tổn thất đối với săm lốp, bạt thùng xe, đề can, chụp đầu trục bánh xe, chắn bùn, chữ nhãn hiệu, biểu tượng nhà sản xuất trừ trường hợp tổn thất này xảy ra do cùng một nguyên nhân và đồng thời với các bộ phận khác của xe trong cùng một vụ tai nạn.
6. Mất cắp bộ phận của xe (trừ khi có thỏa thuận khác).
7. Xe sau khi sửa chữa trung, đại tu, hoặc cải tạo mới theo quy định phải đăng kiểm lại mà chưa đi dăng kiểm lại theo quy định của Nhà Nước.
8. Tổn thất động cơ do xe hoạt động trong vùng đang bị ngập nước (trừ khi có thoả thuận khác).
9. Mức miễn bồi thường thỏa thuận được ghi trên giấy chứng nhận bảo hiểm. Mức miễn bồi thường này áp dụng sau khi đã thực hiện các điều khoản, điều kiện của Quy tắc bảo hiểm xe ô tô.
Xem thêm: Các điểm loại trừ bảo hiểm bên thứ ba
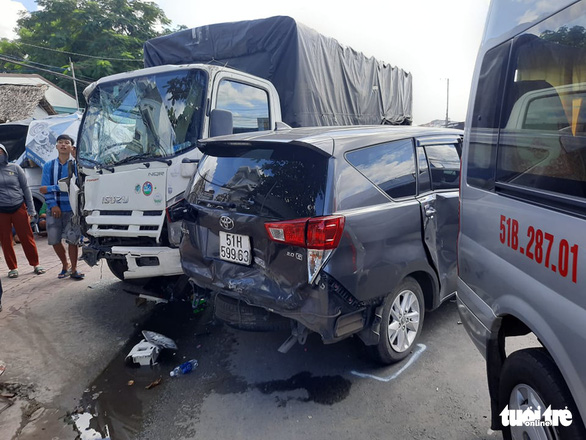
6 ôtô tông liên hoàn trên cao tốc Trung Lương
6 ôtô tông liên hoàn trên cao tốc Trung Lương khiến tuyến đường kẹt xe hơn 10 km trên làn từ miền Tây về TP HCM, tối 15/11.
Khoảng 20h30, dòng ôtô chạy trên cao tốc Trung Lương, hướng từ miền Tây về TP HCM, khi đến huyện Bến Lức, Long An đã húc đuôi nhau.
Tại hiện trường, 6 ôtô hư hỏng nặng đầu và đuôi, gồm 3 xe tải và 3 ôtô con. Trong đó, hai ôtô 4 chỗ bị kẹp giữa hai xe tải nên phần đầu và đuôi bị xé nát, dúm dó. Một số người trong 3 ôtô con bị thương nhẹ, được các tài xế xung quanh đưa khỏi xe.
Các xe nằm ngổn ngang, chiếm hết làn đường khiến làn đường bị tê liệt. Nhiều tài xế mất 4-5 tiếng mới thoát khỏi cảnh kẹt xe. Đến nửa đêm, cảnh sát giao thông mới thể tiếp cận hiện trường để giải quyết vụ tai nạn
Cao tốc TP HCM - Trung Lương dài gần 62 km, có 4 làn xe, thông xe năm 2010, là cao tốc đầu tiên ở miền Nam nối TP HCM với tỉnh Long An, Tiền Giang. Đầu năm 2019, cao tốc dừng thu phí do hết hợp đồng bán quyền.
Gần hai năm qua, lượng ôtô trên cao tốc tăng mạnh, cao điểm trên 51.000 xe mỗi ngày đêm. Đầu tháng 7, Bộ Giao thông Vận tải kiến nghị Chính phủ sớm có phương án thu phí trở lại đối với cao tốc này. Mới đây, các đoạn hư hỏng ở cao tốc đã hoàn thành sửa giai đoạn một sau ba tháng, chi phí 22 tỷ đồng
Bồi thường bảo hiểm vật chất ô tô – Hồ sơ, quy trình và mức bồi thường
Bồi thường bảo hiểm vật chất ô tô là vấn đề được rất nhiều chủ xe quan tâm sau khi xảy ra tai nạn, va chạm, ngập nước, cháy nổ hoặc các sự cố khác gây hư hỏng phương tiện. Khi đã tham gia bảo hiểm vật chất ô tô, chủ xe thường muốn biết xe của mình có được bồi thường hay không, cần chuẩn bị hồ sơ gì, thông báo tai nạn như thế nào và doanh nghiệp bảo hiểm sẽ thanh toán bao nhiêu.
Trên thực tế, không phải mọi trường hợp xe bị hư hỏng đều được bồi thường giống nhau. Quyền lợi phụ thuộc vào phạm vi bảo hiểm, điều khoản hợp đồng, nguyên nhân tổn thất, mức miễn thường, điều khoản bổ sung và hồ sơ thực tế của từng vụ việc.
Bài viết dưới đây sẽ giải thích chi tiết về bồi thường bảo hiểm vật chất ô tô, từ điều kiện được bồi thường, quy trình xử lý tai nạn đến hồ sơ, cách xác định thiệt hại và những lỗi chủ xe cần tránh.
Bồi thường bảo hiểm vật chất ô tô là gì?
Bồi thường bảo hiểm vật chất ô tô là việc doanh nghiệp bảo hiểm thực hiện trách nhiệm tài chính đối với thiệt hại vật chất của chiếc xe được bảo hiểm khi xảy ra sự kiện thuộc phạm vi bảo hiểm theo hợp đồng.
Khác với bảo hiểm trách nhiệm dân sự bắt buộc, bảo hiểm vật chất ô tô hướng đến chính chiếc xe của người tham gia bảo hiểm.
Ví dụ, xe xảy ra:
-
Va chạm giao thông.
-
Tai nạn lật xe.
-
Đâm vào vật thể.
-
Hỏa hoạn.
-
Cháy nổ.
-
Ngập nước.
-
Thiên tai.
-
Mất toàn bộ xe trong trường hợp thuộc phạm vi bảo hiểm.
-
Các rủi ro khác theo quy tắc và hợp đồng.
Khi đó, doanh nghiệp bảo hiểm sẽ căn cứ vào hợp đồng để xác định trách nhiệm và mức bồi thường.
Bảo hiểm vật chất ô tô có bồi thường khi xe bị tai nạn không?
Có thể được bồi thường nếu tai nạn thuộc phạm vi bảo hiểm.
Đây là điểm quan trọng nhất mà chủ xe cần hiểu.
Việc xe bị tai nạn không đồng nghĩa tự động được bồi thường 100% chi phí sửa chữa.
Doanh nghiệp bảo hiểm thường phải xem xét:
-
Xe có tham gia bảo hiểm còn hiệu lực hay không.
-
Sự kiện xảy ra có thuộc phạm vi bảo hiểm không.
-
Người điều khiển xe tại thời điểm tai nạn có đáp ứng điều kiện theo hợp đồng không.
-
Nguyên nhân tai nạn.
-
Mức độ thiệt hại thực tế.
-
Mức miễn thường nếu có.
-
Các điều khoản loại trừ.
-
Điều khoản bổ sung đã tham gia.
-
Hồ sơ chứng minh tổn thất.
-
Quy định về thông báo và giám định tổn thất.
Vì vậy, khi xảy ra tai nạn, chủ xe nên thông báo sớm cho doanh nghiệp bảo hiểm thay vì tự ý sửa chữa ngay.
Những trường hợp thường được xem xét bồi thường bảo hiểm vật chất ô tô
Tùy quy tắc của từng sản phẩm, các rủi ro phổ biến có thể bao gồm:
Bồi thường xe bị va chạm
Đây là một trong những nguyên nhân tổn thất phổ biến nhất.
Ví dụ:
Xe đang lưu thông thì xảy ra va chạm với một phương tiện khác làm:
-
Cản trước bị vỡ.
-
Nắp capo bị móp.
-
Đèn pha bị hỏng.
-
Kính xe bị nứt.
-
Cửa xe bị biến dạng.
-
Hệ thống cảm biến bị ảnh hưởng.
Doanh nghiệp bảo hiểm sẽ giám định thiệt hại và căn cứ hợp đồng để xác định phương án xử lý.
Bồi thường xe bị đâm vào vật thể
Xe có thể va vào:
-
Tường.
-
Cột.
-
Lan can.
-
Dải phân cách.
-
Cây.
-
Biển báo.
-
Cổng.
-
Các vật thể khác.
Nếu thuộc phạm vi bảo hiểm, thiệt hại có thể được xem xét bồi thường theo điều kiện hợp đồng.
Bồi thường xe bị ngập nước
Ngập nước là rủi ro khiến nhiều chủ xe lo lắng, đặc biệt tại các khu vực thường xuyên xảy ra mưa lớn hoặc ngập đường.
Nước có thể gây hư hỏng:
-
Động cơ.
-
Hệ thống điện.
-
ECU.
-
Hộp số.
-
Nội thất.
-
Hệ thống cảm biến.
-
Các thiết bị điện tử.
Tuy nhiên, việc xe ngập nước có được bồi thường hay không còn phụ thuộc vào điều khoản bảo hiểm và các tình huống cụ thể.
Bồi thường xe bị cháy
Xe có thể xảy ra cháy do nhiều nguyên nhân.
Nếu rủi ro cháy thuộc phạm vi bảo hiểm, doanh nghiệp bảo hiểm có thể thực hiện bồi thường theo hợp đồng sau khi hoàn tất việc xác định nguyên nhân và mức độ thiệt hại.
Bồi thường xe do thiên tai
Một số sản phẩm bảo hiểm vật chất có thể bảo hiểm các rủi ro thiên tai theo quy tắc.
Ví dụ:
-
Bão.
-
Lũ lụt.
-
Sạt lở.
-
Đá rơi.
-
Các hiện tượng thiên nhiên khác theo hợp đồng.
Chủ xe cần kiểm tra chính xác phạm vi trước khi yêu cầu bồi thường.
Quy trình bồi thường bảo hiểm vật chất ô tô
Quy trình có thể khác nhau tùy doanh nghiệp bảo hiểm và tính chất vụ việc, nhưng chủ xe có thể hình dung theo các bước cơ bản sau.
Bước 1: Đảm bảo an toàn
Sau tai nạn, ưu tiên đầu tiên là con người.
Nếu có người bị thương, cần gọi hỗ trợ y tế và cơ quan chức năng khi cần thiết.
Không nên vì lo lắng về chiếc xe mà bỏ qua vấn đề an toàn.
Bước 2: Ghi nhận hiện trường
Trong điều kiện an toàn, chủ xe nên:
-
Chụp ảnh tổng thể hiện trường.
-
Chụp vị trí xe.
-
Chụp các phương tiện liên quan.
-
Chụp biển số.
-
Chụp vị trí va chạm.
-
Chụp chi tiết bộ phận hư hỏng.
-
Ghi nhận tình trạng đường.
-
Lưu lại hình ảnh, video nếu có.
Hình ảnh hiện trường có thể hỗ trợ quá trình xác định nguyên nhân và mức độ tổn thất.
Bước 3: Thông báo cho doanh nghiệp bảo hiểm
Đây là bước rất quan trọng.
Chủ xe nên thông báo cho doanh nghiệp bảo hiểm càng sớm càng tốt theo quy định trong hợp đồng hoặc giấy chứng nhận bảo hiểm.
Khi thông báo, nên cung cấp:
-
Biển số xe.
-
Thời gian xảy ra tai nạn.
-
Địa điểm.
-
Tình trạng xe.
-
Nguyên nhân sơ bộ.
-
Tình trạng người trên xe.
-
Thiệt hại ban đầu.
Bước 4: Phối hợp giám định
Doanh nghiệp bảo hiểm có thể cử cán bộ hoặc giám định viên thực hiện kiểm tra tổn thất.
Nội dung giám định có thể bao gồm:
-
Nguyên nhân tai nạn.
-
Vị trí xảy ra va chạm.
-
Mức độ hư hỏng.
-
Bộ phận cần sửa chữa.
-
Bộ phận cần thay thế.
-
Khả năng sửa chữa.
-
Chi phí dự kiến.
-
Các vấn đề liên quan đến phạm vi bảo hiểm.
Bước 5: Đưa xe vào cơ sở sửa chữa
Tùy hợp đồng và quy trình của doanh nghiệp bảo hiểm, xe có thể được sửa chữa tại cơ sở phù hợp.
Chủ xe không nên tự ý tháo rời, sửa chữa hoặc thay thế phụ tùng trước khi có hướng dẫn cần thiết từ doanh nghiệp bảo hiểm, đặc biệt đối với tổn thất cần giám định.
Bước 6: Xác định chi phí sửa chữa
Chi phí có thể bao gồm:
-
Công sửa chữa.
-
Phụ tùng.
-
Sơn.
-
Nhân công.
-
Các hạng mục kỹ thuật liên quan.
Doanh nghiệp bảo hiểm căn cứ vào hồ sơ, kết quả giám định và điều khoản hợp đồng để xác định trách nhiệm.
Bước 7: Hoàn thiện hồ sơ bồi thường
Sau khi có đầy đủ hồ sơ, doanh nghiệp bảo hiểm tiến hành đánh giá và giải quyết yêu cầu bồi thường theo quy trình.
Hồ sơ bồi thường bảo hiểm vật chất ô tô gồm những gì?
Hồ sơ cụ thể phụ thuộc vào từng vụ tai nạn.
Một số giấy tờ thường có thể được yêu cầu gồm:
-
Giấy chứng nhận bảo hiểm.
-
Giấy đăng ký xe.
-
Giấy phép lái xe của người điều khiển.
-
Giấy tờ tùy thân theo yêu cầu.
-
Hồ sơ tai nạn.
-
Hình ảnh hiện trường.
-
Biên bản vụ việc.
-
Hồ sơ của cơ quan chức năng nếu có.
-
Chứng từ sửa chữa.
-
Báo giá sửa chữa.
-
Hóa đơn, chứng từ liên quan.
-
Các tài liệu khác phục vụ việc xác định tổn thất.
Không phải vụ việc nào cũng cần toàn bộ các loại giấy tờ trên.
Do đó, chủ xe nên liên hệ doanh nghiệp bảo hiểm để được hướng dẫn đúng hồ sơ cho từng trường hợp.
Bồi thường bảo hiểm vật chất ô tô cần biên bản công an không?
Không phải mọi vụ việc đều giống nhau.
Có những tổn thất cần hồ sơ của cơ quan chức năng để xác định nguyên nhân, hiện trường hoặc trách nhiệm.
Nhưng cũng có những trường hợp doanh nghiệp bảo hiểm có thể xử lý theo quy trình giám định và hồ sơ phù hợp mà không nhất thiết phải có cùng một loại tài liệu.
Chủ xe không nên tự suy đoán rằng “không có biên bản công an thì chắc chắn không được bồi thường”.
Cách tốt nhất là thông báo ngay cho doanh nghiệp bảo hiểm và cung cấp thông tin trung thực về vụ việc.
Bồi thường bảo hiểm vật chất ô tô có được sửa chữa chính hãng không?
Điều này phụ thuộc vào:
-
Điều khoản hợp đồng.
-
Điều khoản bổ sung.
-
Loại xe.
-
Thời gian sử dụng.
-
Chính sách của doanh nghiệp bảo hiểm.
-
Hệ thống cơ sở sửa chữa liên kết.
-
Quy định về phụ tùng.
-
Phương án sửa chữa được phê duyệt.
Nếu chủ xe có nhu cầu sửa chữa tại hãng, nên trao đổi ngay từ đầu với doanh nghiệp bảo hiểm.
Không nên tự đưa xe vào sửa chữa và sau đó mới yêu cầu doanh nghiệp bảo hiểm thanh toán toàn bộ chi phí nếu chưa có sự thống nhất cần thiết.
Bảo hiểm vật chất ô tô có bồi thường 100% không?
Đây là một trong những hiểu lầm phổ biến.
Không phải mọi trường hợp đều được bồi thường 100% toàn bộ chi phí phát sinh.
Mức bồi thường phụ thuộc vào:
-
Giá trị thiệt hại thuộc phạm vi bảo hiểm.
-
Số tiền bảo hiểm.
-
Mức miễn thường.
-
Khấu hao nếu điều khoản có quy định.
-
Điều khoản phụ tùng.
-
Điều khoản bổ sung.
-
Phần trách nhiệm mà chủ xe phải tự chịu.
-
Các giới hạn khác trong hợp đồng.
Ví dụ, nếu hợp đồng có mức miễn thường, chủ xe có thể phải tự chịu một phần chi phí theo mức đã thỏa thuận.
Mức miễn thường trong bảo hiểm vật chất ô tô là gì?
Mức miễn thường là phần tổn thất mà người được bảo hiểm tự chịu trước khi doanh nghiệp bảo hiểm thực hiện trách nhiệm bồi thường theo điều kiện hợp đồng.
Ví dụ minh họa:
Nếu hợp đồng quy định mức miễn thường là X đồng cho mỗi vụ tổn thất và chi phí thuộc trách nhiệm bảo hiểm là Y đồng, số tiền doanh nghiệp bảo hiểm thanh toán sẽ được xác định theo quy định của hợp đồng sau khi áp dụng mức miễn thường.
Mức miễn thường có thể ảnh hưởng trực tiếp đến phí bảo hiểm và số tiền khách hàng tự chịu khi có tổn thất.
Vì vậy, trước khi mua bảo hiểm, chủ xe nên hỏi rõ:
“Hợp đồng của tôi có mức miễn thường không và mức bao nhiêu?”
Bồi thường khi xe bị mất toàn bộ
Trong trường hợp xe bị mất toàn bộ hoặc tổn thất toàn bộ theo điều kiện bảo hiểm, việc bồi thường sẽ được xác định theo quy tắc và hợp đồng.
Doanh nghiệp bảo hiểm sẽ xem xét:
-
Giá trị bảo hiểm.
-
Giá trị xe.
-
Nguyên nhân tổn thất.
-
Tình trạng hợp đồng.
-
Điều khoản áp dụng.
-
Quyền lợi và giới hạn trách nhiệm.
-
Hồ sơ chứng minh sự kiện.
Không nên mặc định rằng mất xe đồng nghĩa với việc doanh nghiệp bảo hiểm luôn thanh toán đúng bằng giá mua xe ban đầu.
Bồi thường khi xe bị ngập nước
Xe bị ngập nước cần được xử lý đúng cách ngay sau khi xảy ra sự cố.
Chủ xe nên:
Không cố khởi động lại xe nhiều lần.
Việc tiếp tục khởi động khi nước đã vào động cơ có thể làm tình trạng hư hỏng nghiêm trọng hơn.
Nên:
-
Đưa người ra khỏi khu vực nguy hiểm.
-
Gọi hỗ trợ.
-
Thông báo doanh nghiệp bảo hiểm.
-
Chụp ảnh tình trạng xe nếu an toàn.
-
Làm theo hướng dẫn giám định.
-
Không tự ý tháo máy nếu chưa được hướng dẫn.
Đối với xe ngập nước, việc xác định nguyên nhân và tình trạng hư hỏng đặc biệt quan trọng.
Bồi thường khi xe bị cháy
Khi xe cháy, chủ xe cần ưu tiên an toàn.
Sau khi tình huống được kiểm soát, nên:
-
Thông báo doanh nghiệp bảo hiểm.
-
Ghi nhận hiện trường.
-
Phối hợp với cơ quan chức năng.
-
Bảo quản hồ sơ liên quan.
-
Không tự ý loại bỏ các dấu vết có thể phục vụ xác định nguyên nhân.
Đối với tổn thất do cháy, nguyên nhân sự cố có thể là yếu tố quan trọng trong quá trình xác định trách nhiệm bảo hiểm.
Những trường hợp bảo hiểm vật chất ô tô có thể không bồi thường
Bảo hiểm vật chất ô tô có các trường hợp loại trừ trách nhiệm.
Tùy quy tắc, hợp đồng và từng sản phẩm, có thể có những trường hợp liên quan đến:
-
Cố ý gây thiệt hại.
-
Sử dụng xe sai mục đích.
-
Người điều khiển không đáp ứng điều kiện theo hợp đồng.
-
Xe không đáp ứng điều kiện lưu hành theo quy định trong trường hợp liên quan.
-
Thiệt hại thuộc trường hợp loại trừ.
-
Hao mòn tự nhiên.
-
Hư hỏng cơ học không phát sinh từ sự kiện được bảo hiểm.
-
Một số tổn thất đặc thù theo điều khoản.
Danh sách loại trừ phải được đọc theo chính hợp đồng và quy tắc bảo hiểm mà khách hàng đã tham gia.
Tự ý sửa xe trước khi báo bảo hiểm có được bồi thường không?
Đây là việc chủ xe nên đặc biệt tránh.
Sau tai nạn, nhiều người nghĩ rằng chỉ cần đưa xe vào garage sửa ngay.
Tuy nhiên, việc tự ý sửa chữa có thể khiến doanh nghiệp bảo hiểm gặp khó khăn trong việc xác định:
-
Nguyên nhân tổn thất.
-
Mức độ tổn thất ban đầu.
-
Bộ phận bị hư hỏng do tai nạn.
-
Chi phí sửa chữa hợp lý.
Vì vậy, khi xảy ra sự cố, nên thông báo doanh nghiệp bảo hiểm trước và thực hiện theo hướng dẫn.
Bao lâu được bồi thường bảo hiểm vật chất ô tô?
Thời gian giải quyết phụ thuộc vào:
-
Mức độ phức tạp của vụ tai nạn.
-
Hồ sơ đã đầy đủ hay chưa.
-
Có cần xác minh nguyên nhân hay không.
-
Có liên quan đến cơ quan chức năng hay không.
-
Mức độ tổn thất.
-
Thời gian giám định.
-
Thời gian sửa chữa.
-
Quy định trong hợp đồng và pháp luật áp dụng.
Với tổn thất đơn giản, hồ sơ đầy đủ, việc xử lý thường thuận lợi hơn.
Với các vụ việc nghiêm trọng hoặc có tranh chấp nguyên nhân, thời gian có thể kéo dài hơn.
Làm sao để bồi thường bảo hiểm vật chất ô tô nhanh hơn?
Chủ xe có thể chủ động thực hiện một số việc sau.
Thông báo ngay khi xảy ra sự cố
Không nên chờ vài ngày mới thông báo nếu không có lý do chính đáng.
Chụp ảnh đầy đủ
Hình ảnh giúp ghi nhận tình trạng thực tế.
Không che giấu nguyên nhân
Cung cấp thông tin trung thực giúp quá trình xác minh thuận lợi hơn.
Không tự ý sửa chữa
Chờ hướng dẫn khi cần giám định.
Chuẩn bị giấy tờ
Giấy tờ xe, giấy phép lái xe và giấy chứng nhận bảo hiểm nên được lưu trữ dễ tìm.
Hợp tác với giám định viên
Cung cấp đầy đủ thông tin và giải đáp các câu hỏi liên quan đến vụ việc.
Bồi thường bảo hiểm vật chất ô tô tại PJICO
Khi tham gia bảo hiểm vật chất ô tô, khách hàng nên tìm hiểu trước quy trình thông báo tai nạn, giám định và sửa chữa của doanh nghiệp bảo hiểm.
Nếu khách hàng cần tư vấn bảo hiểm vật chất ô tô PJICO, có thể liên hệ:
PJICO Sài Gòn
Địa chỉ: 186 Điện Biên Phủ, phường Xuân Hòa, TP HCM
Hotline: 0932 377 138
Khi liên hệ, chủ xe nên cung cấp thông tin cơ bản về:
-
Loại xe.
-
Năm sản xuất.
-
Giá trị xe.
-
Mục đích sử dụng.
-
Khu vực sử dụng xe.
-
Nhu cầu bảo hiểm.
-
Lịch sử bảo hiểm nếu có.
Những thông tin này giúp tư vấn viên xác định sản phẩm và phạm vi bảo hiểm phù hợp hơn.
Kinh nghiệm để hạn chế bị từ chối bồi thường
Đọc kỹ hợp đồng trước khi ký
Đừng chỉ quan tâm đến mức phí.
Cần chú ý:
-
Phạm vi bảo hiểm.
-
Điều khoản loại trừ.
-
Mức miễn thường.
-
Điều khoản bổ sung.
-
Quyền lợi sửa chữa.
-
Phụ tùng.
-
Cơ sở sửa chữa.
-
Quy trình thông báo tổn thất.
Khai báo chính xác mục đích sử dụng xe
Xe cá nhân và xe kinh doanh có thể có điều kiện bảo hiểm khác nhau.
Không cho người không đủ điều kiện điều khiển xe
Chủ xe nên quản lý người được phép sử dụng phương tiện.
Không cố tình tạo ra tổn thất
Mọi hành vi cố ý gây thiệt hại đều có thể ảnh hưởng nghiêm trọng đến quyền lợi bảo hiểm.
Thông báo tai nạn sớm
Đây là một trong những nguyên tắc quan trọng nhất.
Bảo hiểm vật chất ô tô có cần thiết không?
Bảo hiểm vật chất ô tô là sản phẩm tự nguyện nhưng có thể đem lại giá trị lớn trong việc quản lý rủi ro tài chính.
Đặc biệt với:
-
Xe mới.
-
Xe có giá trị cao.
-
Xe thường xuyên di chuyển.
-
Xe sử dụng trong thành phố đông đúc.
-
Xe đi đường dài.
-
Xe phục vụ hoạt động kinh doanh.
-
Doanh nghiệp có đội xe.
Một vụ tai nạn nghiêm trọng có thể khiến chi phí sửa chữa lên tới hàng chục hoặc hàng trăm triệu đồng tùy loại xe và mức độ thiệt hại.
Bảo hiểm vật chất giúp chủ xe chuyển một phần rủi ro tài chính sang doanh nghiệp bảo hiểm theo phạm vi đã thỏa thuận.
Bảo hiểm vật chất ô tô và bảo hiểm dân sự khác nhau thế nào?
| Tiêu chí | Bảo hiểm vật chất ô tô | Bảo hiểm dân sự ô tô |
|---|---|---|
| Đối tượng bảo hiểm | Chiếc xe | Trách nhiệm dân sự của chủ xe |
| Tính chất | Thường là tự nguyện | Bắt buộc theo quy định |
| Khi xe bị hư hỏng | Có thể được xem xét bồi thường | Không phải phạm vi chính |
| Khi gây thiệt hại cho người khác | Không phải mục tiêu chính | Là phạm vi chính |
| Mục đích | Bảo vệ tài sản là xe | Bảo vệ trách nhiệm dân sự |
Chủ xe không nên xem hai loại bảo hiểm này là một.
Có nên mua bảo hiểm vật chất ô tô cùng bảo hiểm dân sự?
Đối với nhiều chủ xe, đây là phương án giúp quản lý hai nhóm rủi ro khác nhau.
Bảo hiểm dân sự giúp xử lý trách nhiệm đối với bên thứ ba/hành khách theo quy định.
Bảo hiểm vật chất giúp bảo vệ chiếc xe trước những rủi ro thuộc phạm vi bảo hiểm.
Hai sản phẩm có chức năng khác nhau nên có thể được sử dụng bổ trợ cho nhau.
Checklist khi xe xảy ra tai nạn
Khi xảy ra tai nạn, chủ xe có thể ghi nhớ 10 việc:
1. Đảm bảo an toàn cho người.
2. Không rời khỏi hiện trường nếu không cần thiết.
3. Ghi nhận hình ảnh.
4. Không tự ý sửa xe.
5. Không tự ý tháo phụ tùng.
6. Thông báo doanh nghiệp bảo hiểm.
7. Cung cấp thông tin trung thực.
8. Phối hợp giám định.
9. Chuẩn bị hồ sơ theo hướng dẫn.
10. Theo dõi quá trình sửa chữa và giải quyết bồi thường.
Câu hỏi thường gặp về bồi thường bảo hiểm vật chất ô tô
Bảo hiểm vật chất ô tô có bồi thường khi xe đâm vào cột không?
Có thể được xem xét nếu nguyên nhân và sự kiện thuộc phạm vi bảo hiểm của hợp đồng.
Xe bị ngập nước có được bồi thường không?
Có thể được bồi thường nếu rủi ro ngập nước thuộc phạm vi bảo hiểm và không rơi vào trường hợp loại trừ.
Xe bị mất có được bảo hiểm không?
Việc mất xe có được bồi thường hay không phụ thuộc vào phạm vi bảo hiểm và điều kiện của hợp đồng.
Không có hình ảnh hiện trường có được bồi thường không?
Việc thiếu hình ảnh không nhất thiết đồng nghĩa với việc mất quyền lợi bảo hiểm, nhưng có thể làm quá trình xác minh khó khăn hơn. Chủ xe nên cung cấp mọi tài liệu hiện có.
Không có biên bản công an có được bồi thường không?
Tùy vụ việc. Hồ sơ cần thiết được xác định theo tính chất tổn thất và quy định của hợp đồng.
Bảo hiểm có trả toàn bộ tiền sửa xe không?
Không phải lúc nào cũng vậy. Mức thanh toán phụ thuộc vào thiệt hại thuộc phạm vi, mức miễn thường, giới hạn trách nhiệm và các điều khoản liên quan.
Có được tự chọn garage sửa chữa không?
Điều này phụ thuộc vào hợp đồng, thỏa thuận với doanh nghiệp bảo hiểm và hệ thống cơ sở sửa chữa áp dụng.
Sau tai nạn bao lâu phải báo bảo hiểm?
Chủ xe nên thông báo ngay khi có thể và tuân thủ thời hạn, phương thức thông báo được quy định trong hợp đồng/quy tắc bảo hiểm.
Kết luận
Bồi thường bảo hiểm vật chất ô tô là một quy trình cần sự phối hợp giữa chủ xe, doanh nghiệp bảo hiểm, đơn vị giám định và cơ sở sửa chữa.
Để bảo vệ quyền lợi của mình, chủ xe cần đặc biệt lưu ý ba vấn đề: hiểu đúng phạm vi bảo hiểm, thông báo tổn thất kịp thời và cung cấp hồ sơ trung thực, đầy đủ.
Không nên chỉ quan tâm đến giá mua bảo hiểm mà bỏ qua các nội dung như mức miễn thường, điều khoản loại trừ, quyền lợi sửa chữa, phụ tùng và quy trình giải quyết bồi thường.
Nếu đang sử dụng ô tô và muốn được tư vấn bảo hiểm vật chất ô tô, bảo hiểm dân sự ô tô hoặc phương án bảo hiểm xe phù hợp, khách hàng có thể liên hệ:
PJICO Sài Gòn
186 Điện Biên Phủ, phường Xuân Hòa, TP HCM
Hotline: 0932 377 138
bồi thường bảo hiểm vật chất xe ô tô, thủ tục bồi thường bảo hiểm ô tô, hồ sơ bồi thường bảo hiểm vật chất ô tô, quy trình bồi thường bảo hiểm ô tô, bảo hiểm vật chất ô tô bồi thường bao nhiêu, bảo hiểm ô tô có bồi thường không, thời gian bồi thường bảo hiểm ô tô, hồ sơ bảo hiểm vật chất xe, bảo hiểm vật chất xe bị tai nạn, bồi thường bảo hiểm xe ô tô.
Tin khác
- Quy Định & Bảng Giá Bảo Hiểm Cháy Nổ Bắt Buộc Kho Cao Su 2026 (13.10.2026)
- Bảo Hiểm Cháy Nổ Bắt Buộc Kho Thành Phẩm Nhựa: Bảng Giá & Quy Định Mới Nhất (13.10.2026)
- Bảo Hiểm Cháy Nổ Bắt Buộc Kho Nhựa Đường | Phí Tốt Nhất 2026 (13.10.2026)
- Bảo Hiểm Cháy Nổ Bắt Buộc Xưởng Hàn Cắt: Quy Định & Bảng Phí (13.10.2026)
- Quy Định & Phí Bảo Hiểm Cháy Nổ Bắt Buộc Nhà Máy Đốt Rác 2026 (13.10.2026)


